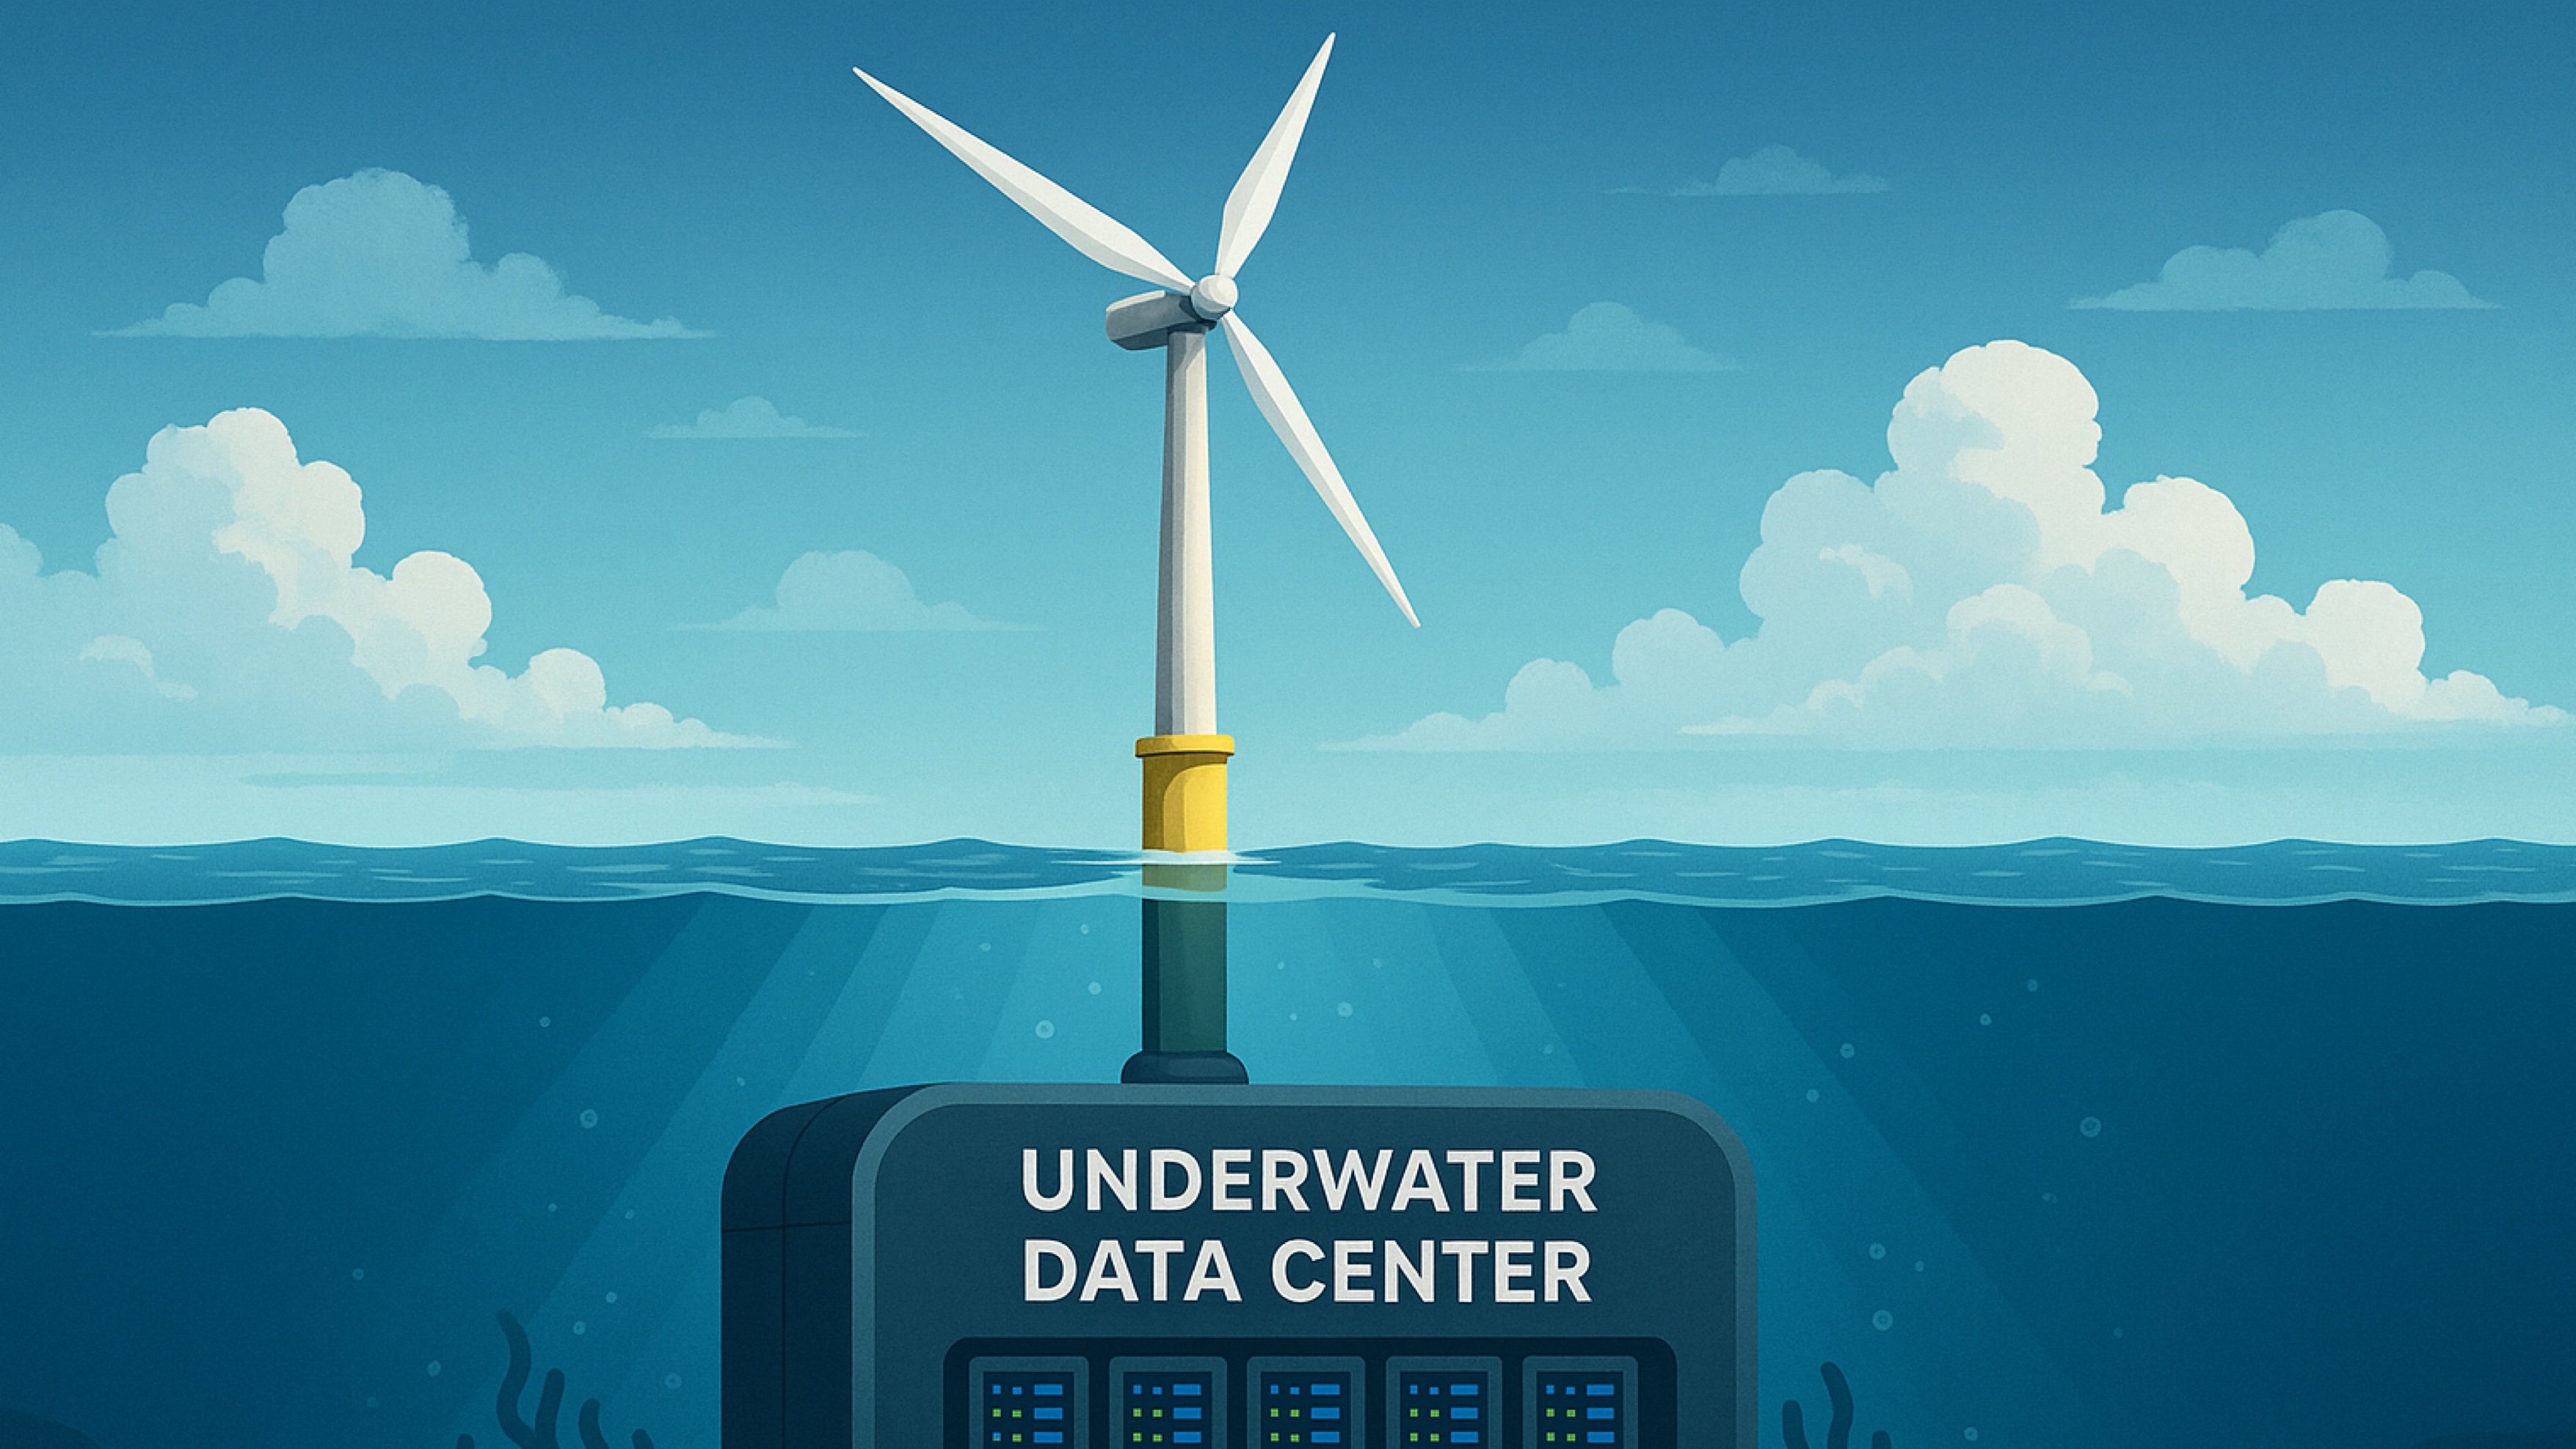
La instalación, ubicada en el Área Especial de Lingang de Shanghai entre dos fases de un parque eólico marino, se volvió completamente operativa la semana pasada después de una carrera de construcción que comenzó en junio de 2025 y terminó en octubre. HiCloud Technology, el operador, se asoció con Shanghai Lingang Special Area Investment Holding Group, Shenergy Group, Shanghai Telecom y CCCC Third Harbor Engineering para desplegar módulos submarinos resistentes a la presión llenos de clusters de GPU (unidad de procesamiento gráfico). China Telecom instaló su propio hardware de computación en el interior para ejecutar cargas de trabajo de IA (inteligencia artificial), anotación de big data, infraestructura 5G y desarrollo de LLM (modelo de lenguaje grande) doméstico. El proyecto comenzó con una fase de demostración de 2.3 MW (megavatios) antes de escalar a una capacidad total de 24 MW. El mecanismo de refrigeración es brutalmente simple y elimina la necesidad de enfriadores industriales. El aire caliente de los servidores calienta un refrigerante en tubos de cobre, convirtiéndolo de líquido a gas. El gas sube por flotabilidad a una capa de enfriamiento en el módulo superior, donde intercambia calor con el agua de mar a través de un intercambiador de calor y se condensa de nuevo a líquido. La gravedad devuelve el refrigerante líquido a la sala de servidores, creando un circuito pasivo que requiere cero potencia adicional. Los medios estatales chinos afirman que el sistema alcanza un PUE (Efectividad de Uso de Energía) de alrededor de 1.15, lo que significa que solo el 15% de la energía total se destina a sobrecarga no computacional. Los centros de datos empresariales convencionales suelen funcionar más cerca de 1.5 o peor, quemando grandes cantidades de electricidad solo para evitar que el equipo se derrita. Los desarrolladores dicen que la configuración bajo el agua reduce el consumo de electricidad en un 22.8%, no usa agua dulce y requiere más del 90% menos de tierra que las instalaciones terrestres equivalentes. Esa última cifra importa en la costa de China, donde los bienes raíces tienen precios elevados y las luchas de zonificación industrial son feroces. Al colocar servidores en el fondo del mar junto a las turbinas eólicas, el proyecto evita por completo la adquisición de terrenos y aprovecha la energía renovable en la fuente, evitando pérdidas de transmisión y dependencia de la red. La conexión directa del viento al servidor es la clave de eficiencia aquí, no solo el enfriamiento con agua de mar. Pero la computación bajo el agua es una pesadilla de mantenimiento. La corrosión por agua salada, el sellado a largo plazo, la fiabilidad de los cables submarinos y la accesibilidad del hardware no están resueltos a gran escala. Cuando un servidor falla en tierra, un técnico lo reemplaza en minutos. Cuando un servidor falla a 30 metros bajo el agua en un módulo sellado, estás ante una costosa operación de recuperación o aceptando la pérdida hasta que todo el módulo sea sacado para servicio. Los operadores de Shanghai están apostando por sistemas modulares sellados, alta redundancia y monitoreo remoto para minimizar la intervención física. Eso funciona hasta que no lo hace, y la primera falla de hardware importante probará si este modelo puede sobrevivir al estrés operativo del mundo real. El Proyecto Natick de Microsoft probó cápsulas de centros de datos sumergidos frente a California en 2015 y desplegó una prueba más grande frente a las Islas Orkney de Escocia en 2018. El despliegue en Orkney mostró tasas de falla de hardware más bajas bajo el agua en comparación con los equivalentes en tierra, probablemente debido a temperaturas estables y la ausencia de fluctuaciones de oxígeno y humedad. Pero Microsoft silenciosamente descontinuó el proyecto para 2024 sin avanzar hacia un despliegue comercial, y la compañía nunca ha explicado públicamente por qué. La teoría predominante es que los costos de mantenimiento y la complejidad operativa superaron las ganancias de eficiencia, o que la economía de la nube a hiperescala simplemente no favorece los despliegues boutique bajo el agua cuando puedes construir instalaciones masivas en áreas de energía barata en tierra. La disposición de China para comercializar lo que Microsoft abandonó sugiere ya sea una estructura de costos diferente, un empuje estratégico por infraestructura independiente de energía, o ambos.
 💻 technology
China Lanza Servidores en el Océano, Reduce Facturas de Energía
China acabó de encender un centro de datos submarino de $226 millones frente a Shanghai que funciona con energía eólica marina y se enfría con agua de mar. Cerca de 2,000 servidores están en el fondo del océano, obteniendo energía directamente de las turbinas y evitando los enormes costos de refrigeración que afectan a las instalaciones tradicionales. Microsoft intentó esto hace años y se retiró; Beijing acaba de comercializarlo.
Mi opinion
Esto es Beijing jugando a largo plazo en la independencia energética y la soberanía de la infraestructura de IA. EE.UU. y Europa están en una carrera por centros de datos que demandan mucha energía, peleando por la capacidad de la red y los derechos de agua, mientras que China literalmente está lanzando servidores al océano y conectándolos a parques eólicos. Eso no es solo una flexión de ingeniería, es una apuesta estratégica contra los cuellos de botella de energía y la presión extranjera sobre las cadenas de suministro de semiconductores. Si puedes ejecutar tu stack de desarrollo de IA con energía renovable que generas tú mismo, en alta mar donde nadie puede tocarlo, acabas de aislar un stack tecnológico crítico de la disrupción externa. La verdadera prueba es si esto escala más allá de un proyecto insignia. Una instalación de 24 MW es un error de redondeo en la capacidad de centros de datos de China, que está creciendo a tasas de dos dígitos anuales para apoyar el desarrollo de IA, la infraestructura de vigilancia y los servicios en la nube. Si los despliegues submarinos realmente pueden competir en costo y fiabilidad a gran escala, espera ver estos módulos proliferar a lo largo de toda la costa de China en cinco años. Si los costos de mantenimiento se disparan o el primer tifón desgarra un módulo, esto se convierte en un caro concepto de prueba que nunca sale de Shanghai. La retirada de Microsoft sugiere que las economías son marginales en el mejor de los casos, pero China tiene un historial de subsidiar tecnología estratégica hasta que se vuelve comercialmente viable. Esto podría ir en cualquier dirección.
Que pasa despues
China impulsará al menos tres instalaciones submarinas más en desarrollo para principios de 2027, apuntando a las provincias de Guangdong, Zhejiang y Hainan donde ya se está construyendo la capacidad eólica marina. La próxima fase probará despliegues más profundos (50 100 metros) para acceder a aguas más frías y corrientes más fuertes para un enfriamiento pasivo aún mejor. La verdadera incógnita es si China exporta este modelo a socios de la Ruta y la Franja que carecen de infraestructura de centros de datos basados en tierra pero tienen costas y recursos eólicos. Pakistán, Indonesia y varias naciones africanas encajan en ese perfil y ya están comprometidas con la financiación de infraestructura china. Si Beijing puede empaquetar centros de datos submarinos como soluciones de nube soberana llave en mano para naciones en desarrollo, no solo está construyendo servidores, está construyendo dependencia digital. El contraataque que nadie está discutiendo: las armadas occidentales de repente tienen una nueva categoría de infraestructura de la que preocuparse en aguas disputadas, y los centros de datos submarinos son mucho más difíciles de monitorear que las instalaciones en tierra.
Lo que nos dice la historia
Esto refleja el libro de jugadas de la Guerra Fría de endurecimiento de infraestructuras críticas contra amenazas externas. La Unión Soviética enterró bunkers de comando y centros de comunicaciones profundamente bajo tierra para sobrevivir a ataques nucleares; China ahora está desplegando infraestructuras de datos bajo el agua para aislarla de interrupciones energéticas, ataques físicos y presión exterior. EE.UU. hizo algo similar en la década de 1960 con las matrices SOSUS (Sistema de Vigilancia de Sonido) submarinas para rastrear submarinos soviéticos, demostrando que la tecnología crítica puede sobrevivir y operar en entornos oceánicos hostiles durante décadas. La diferencia es que los centros de datos son sistemas activos, hambrientos de energía en lugar de sensores pasivos, y están en rutas marítimas internacionales en lugar de zonas militares clasificadas. Si este modelo se prolifera, estamos mirando una nueva categoría de infraestructura estratégica que existe en una zona gris legal y operativa entre la soberanía nacional y el océano abierto.
Impacto en los mercados
Esto es negativo para los fondos de inversión inmobiliaria (REITs) de centros de datos tradicionales como Equinix (EQIX, actualmente cotizando alrededor de $850, un 3% abajo en el último mes en medio de una volatilidad tecnológica más amplia) y Digital Realty (DLR, rondando los $155, relativamente estable). Si los despliegues submarinos resultan ser competitivos en costos, la propuesta de valor de poseer bienes raíces de centros de datos terrestres en mercados costeros de alto costo comienza a erosionarse. La amenaza no es inmediata, pero los inversores institucionales comenzarán a valorar modelos de infraestructura alternativa dentro de los próximos 12 a 18 meses. En cambio, esto es moderadamente positivo para los desarrolladores de energía eólica marina y fabricantes de cables submarinos. Compañías como Vestas (VWS.CO, cotizando alrededor de 150 DKK, un 8% arriba este mes gracias a una fuerte demanda de viento europeo) y firmas de ingeniería submarina como Subsea 7 (SUBC.OL, alrededor de 150 NOK, un 5% arriba recientemente) podrían ver un mayor interés si los centros de datos submarinos se convierten en una fuente de ingresos repetible. El ángulo de los chips de IA es más complejo: NVIDIA (NVDA, actualmente cerca de $950, un 12% arriba este mes debido a la continua demanda de IA) y AMD (AMD, alrededor de $160, un 9% arriba) se benefician de cualquier expansión de infraestructura de computación intensiva en GPU, ya sea en tierra o bajo el agua. Pero si los productores de chips domésticos de China como SMIC pueden suministrar el hardware para estas instalaciones bajo restricciones de exportación de EE.UU., eso es un negativo a largo plazo para la dominancia de semiconductores estadounidenses en el mercado chino. Presta atención a cualquier anuncio sobre de quién son los chips que realmente están dentro de esos módulos submarinos.