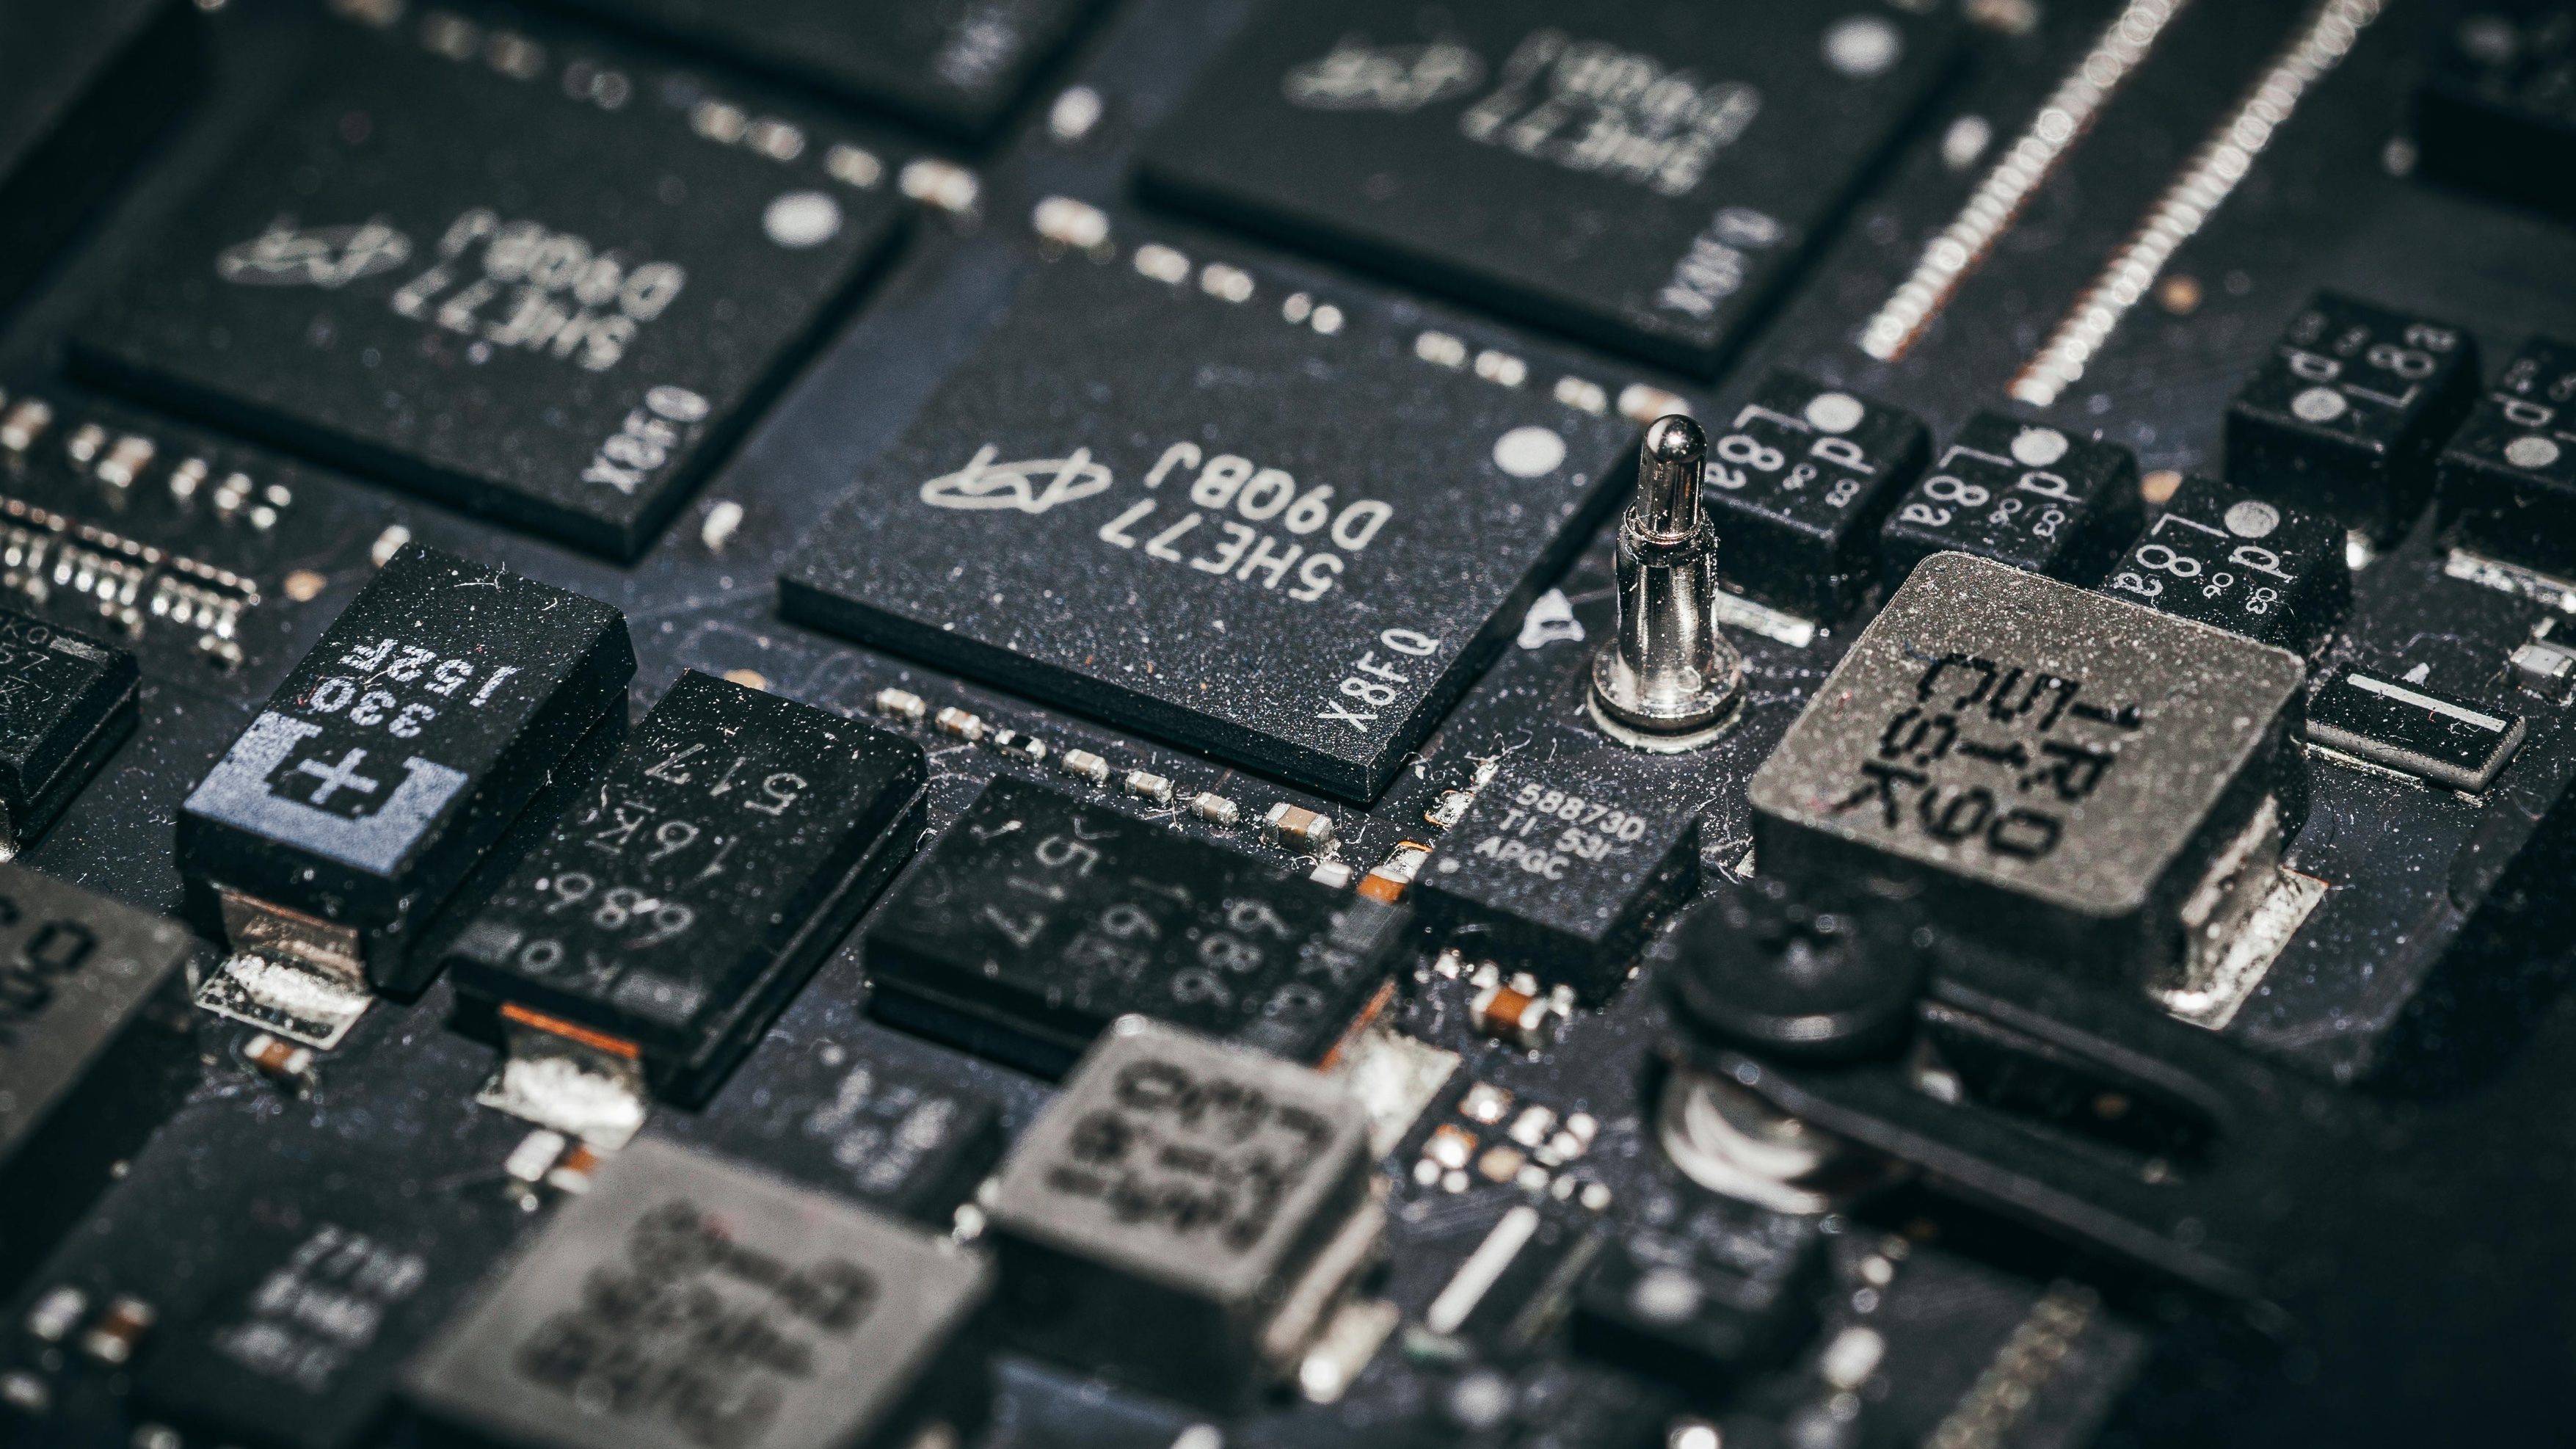
到2026年,科技行业面临着前所未有的危机:预计人工智能数据中心将消耗全球生产的70%的高端内存芯片。这一需求的激增是由于人工智能基础设施的快速扩张,这需要大量内存来处理复杂任务。因此,个人电脑和智能手机等传统内存芯片消费者正遭遇显著短缺和价格上涨。 内存芯片分配的变化不仅仅是市场的微小波动;而是半导体行业内部优先级的根本重组。制造商正在重新调整生产线,以满足人工智能数据中心的丰厚合同,导致消费者产品的产能减少。这导致内存价格大幅上涨,一些报告显示,与2025年中期水平相比,价格上涨高达400%。对于消费者而言,这意味着日常设备的成本增加,以及产品可用性可能延迟。 这种内存短缺的影响超出了个人电子产品。依赖内存芯片的行业,如汽车和消费电器,也感受到压力。例如,由于汽车电子中至关重要的内存组件短缺,汽车制造商面临延迟和成本增加。这种涟漪效应突显了全球供应链的互联性及人工智能驱动的需求激增的深远后果。 面对危机,主要科技公司正在大量投资扩展内存生产。例如,镁光科技正在新加坡建设一座240亿美元的NAND闪存制造厂,旨在缓解一些供应限制。然而,这类大规模项目上线需要时间,提供的即时救助有限。半导体行业正在努力应对扩大生产以满足人工智能数据中心不可满足的胃口,同时仍然满足其他行业的需求。 这种情况引发了对当前人工智能增长轨迹的可持续性及其对科技行业长期影响的关键问题。随着人工智能的不断发展并对资源的需求越来越大,内存芯片供应的压力可能会加剧。整个科技生态系统的利益相关者必须合作制定平衡人工智能发展与其他行业及消费者需求的策略。
 💻 technology
人工智能的内存饥渴吞噬科技行业
人工智能数据中心正在吞噬内存芯片,让消费者无所适从。随着供应减少,价格飙升,科技界正做好冲击的准备。
我的看法
科技行业对人工智能的盲目追逐导致了自我伤害。通过优先考虑人工智能基础设施而忽视消费者需求,公司为本可以避免的内存危机铺平了道路。这种目光短浅不仅疏远了消费者,还危及依赖这些组件的整个行业的稳定性。 是时候进行战略性的重新调整了。科技部门必须认识到,可持续增长涉及考虑更广泛的生态系统,而不仅仅是下一个大事情。将人工智能的进展与消费者和其他行业的需求平衡不仅是道德责任;更是经济必要。否则,将会导致一个碎片化的市场,只有最强大的参与者能够生存,其他人则只能收拾残局。
接下来会发生什么
随着内存短缺的加剧,小型科技公司和初创企业将难以获得必要的组件,这可能会抑制创新和竞争。这种整合可能会导致科技领域被少数主要参与者主导,从而降低多样性和消费者选择。此外,汽车行业对内存芯片在车辆电子中的依赖可能促使汽车制造商寻求替代解决方案或开发内部能力,进一步干扰供应链。 从长远来看,半导体行业可能会经历重大重组。公司可能会多样化其生产线,以减少对单一市场细分部分的过度依赖所带来的风险。然而,这种转变需要大量投资和时间,这意味着当前的危机可能在几年内仍将持续,直到更平衡和弹性的供应链出现。