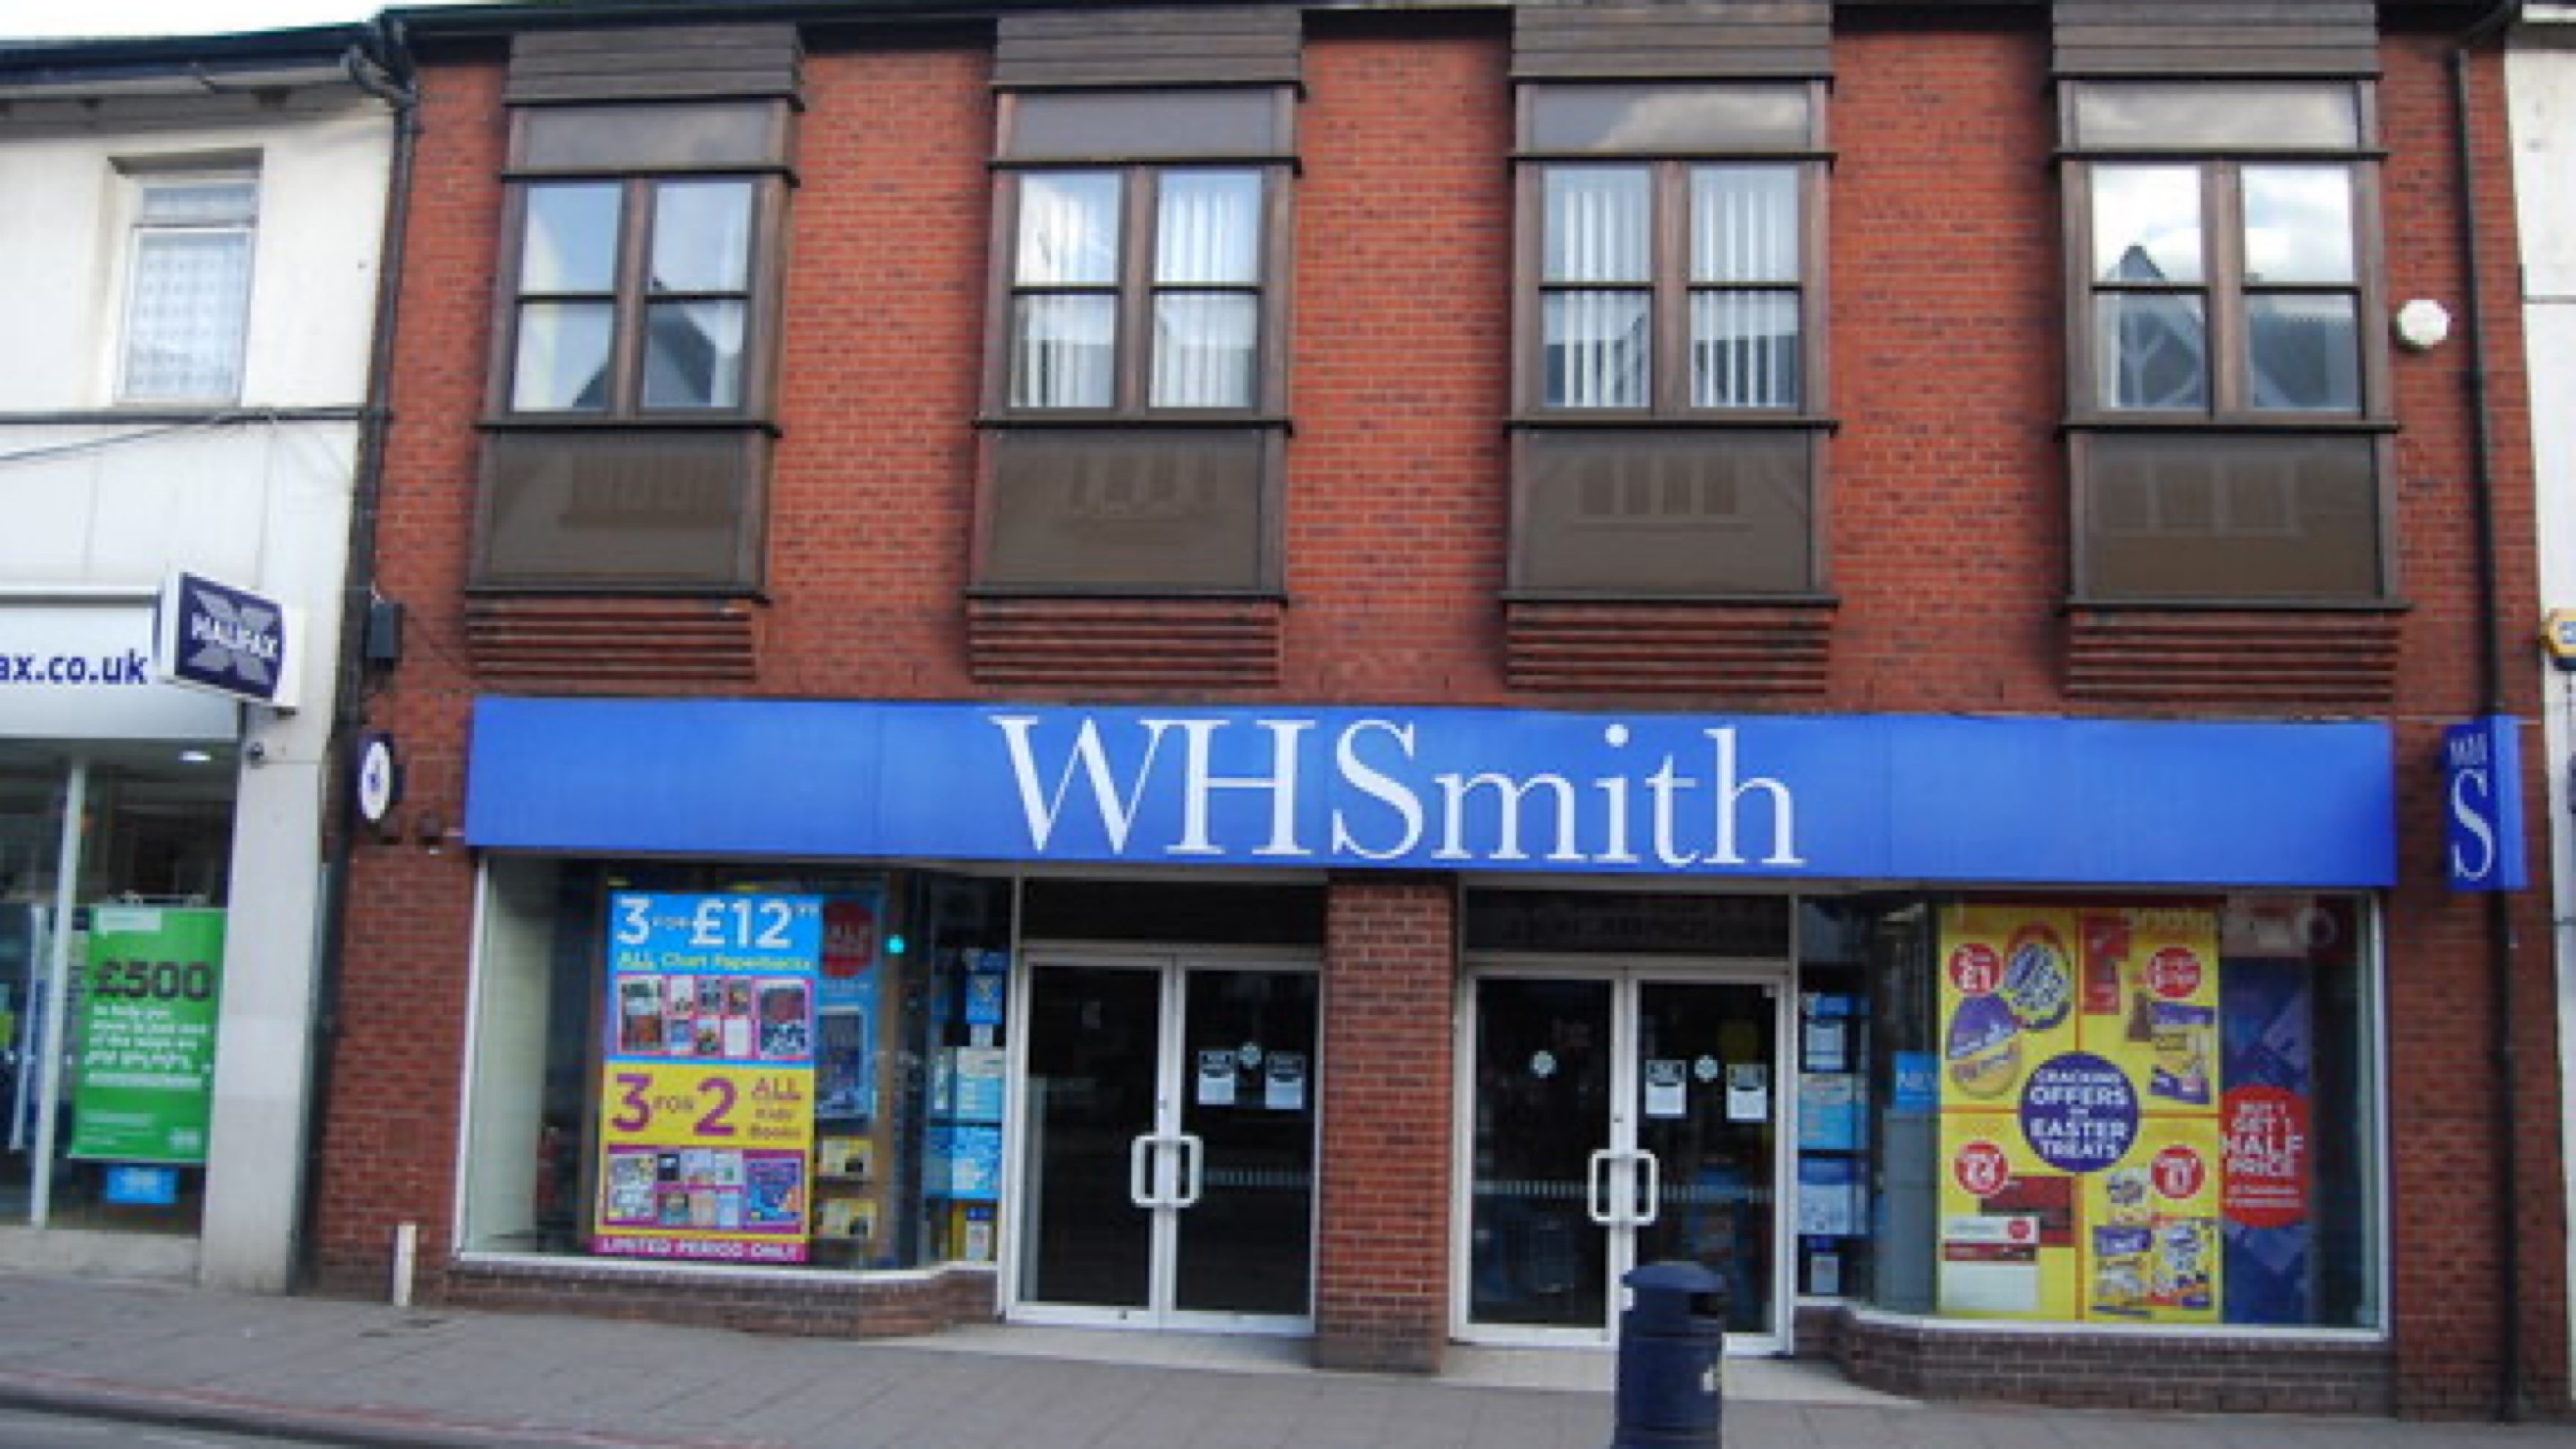
Modella Capital a acquis l'activité des grandes rues de WHSmith en 2024, séparant les magasins physiques en difficulté de l'activité de vente au détail de voyage plus rentable qui opère dans les aéroports et les gares. La transaction était présentée comme une mission de sauvetage : rebaptiser TGJones, injecter de nouveaux capitaux, moderniser les opérations et concurrencer des acteurs comme Waterstones et les librairies indépendantes. Au lieu de cela, Modella lance ce qu'elle appelle euphémiquement une "restructuration profonde" - un code de capital-investissement pour des fermetures massives et des suppressions d'emplois. Jusqu'à 150 magasins devraient fermer, soit environ la moitié du patrimoine que la société a hérité. La rapidité de l'effondrement est stupéfiante. WHSmith lui-même avait lutté pendant des années alors que la vente au détail en ligne réduisait la demande de magazines, de livres et de papeterie. Mais le pari de Modella était qu'un opérateur de grande rue ciblé, débarrassé des lourdeurs corporatives et doté de capitaux privés, pourrait se tailler une niche. Ce pari a échoué de manière spectaculaire. Les initiés de l'industrie pointent du doigt la hausse des loyers, la fréquentation en chute libre dans les villes secondaires, et la concurrence féroce d'Amazon et des chaînes de supermarchés vendant les mêmes produits à des marges plus faibles. TGJones a toujours été un projet de redressement, mais le redressement ne s'est jamais matérialisé. Le coût humain sera sévère. Chaque magasin emploie généralement entre 10 et 20 personnes, ce qui signifie que 1 500 à 3 000 emplois sont immédiatement menacés. Beaucoup de ces postes sont des emplois à temps partiel occupés par des femmes, des étudiants et des travailleurs plus âgés qui dépendent de horaires de vente au détail flexibles. Les représentants syndicaux ont déjà averti que les consultations sur les licenciements seront précipitées, les indemnités de départ minimales et les opportunités de réaffectation pratiquement inexistantes. Cela ne ressemble pas à un déclin géré - c'est une vente à la casse. Le livre de jeu de Modella Capital est familier à quiconque suit le capital-investissement dans le commerce de détail. Acheter des actifs en difficulté à bas prix, les charger de dettes, en extraire des frais de gestion, et si l'entreprise ne peut pas rembourser la dette ou générer des profits rapides, la démonter en pièces détachées. La société est restée silencieuse sur la question de savoir si elle injectera de nouveaux capitaux ou se contentera de liquider le patrimoine restant. Ce qui est clair, c'est que Modella n'a jamais eu de stratégie de vente au détail authentique – elle avait une stratégie d'ingénierie financière qui supposait que le marché coopérerait. Le marché n'a pas coopéré. Les tendances plus larges du commerce de détail aggravent la misère. Les grandes rues britanniques ont perdu plus de 17 000 magasins depuis 2018, selon les données de PwC. La pandémie a accéléré le passage aux achats en ligne, et le travail hybride a réduit la fréquentation en semaine dans les centres-villes. TGJones tentait de vendre des livres, des cartes de vœux et de la papeterie dans un environnement où les consommateurs achètent soit ces articles en ligne, soit ne les achètent pas du tout. La marque n'a jamais gagné en traction, le marketing était mi-figue, mi-raisin, et la fidélité des clients est restée avec l'ancienne marque WHSmith - qui elle-même disparaissait rapidement.
 📈 business
Le Désastre de la Grande Rue causé par le Capital Investissement : Fermeture de 150 Magasins
Moins d'un an après avoir acheté la chaîne des grandes rues de WHSmith, rebaptisée TGJones, et promis une nouvelle ère, la firme de capital-investissement Modella Capital ferme jusqu'à 150 magasins. C'est un cours magistral sur la manière dont l'ingénierie financière entre en collision avec la réalité du commerce de détail, et des milliers d'emplois sont menacés.
Mon avis
L'obsession du capital-investissement pour le commerce de détail est déconcertante. À maintes reprises, des entreprises financières sans aucune expérience opérationnelle dans le commerce de détail achètent des chaînes en difficulté, promettent des redressements, et sont ensuite choquées lorsque les consommateurs ne se présentent pas simplement parce que vous avez changé le logo et refinancé la dette. Modella Capital n'avait aucune légitimité à posséder une grande rue de détaillant. Ils ont vu un actif qu'ils pouvaient acheter à moindre coût, pas une entreprise qu'ils pouvaient bien gérer. Le résultat ? Plus de mille personnes supplémentaires jetées sur le marché du travail, une centaine de magasins vides supplémentaires défigurant les centres-villes britanniques, et une mention de plus dans la colonne "le capital-investissement détruit la valeur". La partie la plus exaspérante est à quel point cela était prévisible. WHSmith a cédé ses magasins de grandes rues précisément parce qu'ils perdaient de l'argent et n'avaient pas de voie évidente vers la rentabilité. Modella s'est précipité, croyant sans doute que ses tours de magie financière pourraient générer des profits là où l'expertise opérationnelle avait échoué. Cela n'a pas réussi. Et maintenant, les communautés locales perdent un autre détaillant, aussi médiocre que TGJones ait pu être, parce qu'une société d'investissement londonienne a fait un mauvais pari avec l'argent des autres et la vie des autres. Le gouvernement britannique doit sérieusement examiner le rôle du capital-investissement dans les effondrements du commerce de détail. Il ne s'agit pas de défaillances du marché - ce sont des défaillances de rachats à effet de levier. Le modèle est cassé, les incitations sont perverses, et les coûts sociaux s'accumulent. Peut-être est-il temps de réglementer la quantité de dette pouvant être chargée sur les entreprises acquises, ou d'exiger de véritables plans opérationnels au-delà de "réduire les coûts et espérer". Car en ce moment, le capital-investissement dans le commerce de détail n'est qu'un démantèlement d'actifs avec des étapes supplémentaires.
Et ensuite ?
Les administrateurs feront leur apparition dans quelques semaines si Modella n'injecte pas de capitaux d'urgence, ce qui semble de plus en plus improbable étant donné le silence de la société. Attendez-vous à un plan de fermeture échelonné en commençant par les magasins les moins performants - probablement ceux dans les petites villes où les ratios loyers-revenus sont les plus problématiques. Les propriétaires chercheront à trouver des locataires de remplacement, mais les locaux commerciaux vides proliféreront car il n'y a tout simplement pas assez de détaillants viables pour remplir l'espace. Certains sites se convertiront en magasins caritatifs ou en magasins à prix réduit ; d'autres resteront dans le noir pendant des années. Le scénario plus intrigant est de savoir si un concurrent essaiera de sélectionner les meilleurs emplacements TGJones. Waterstones pourrait étendre son empreinte, bien qu'il soit prudent face à une surextension. The Works, la chaîne de papeterie et de livres à bas prix, pourrait saisir des baux dans les villes secondaires où elle a déjà une présence. Mais la solution la plus sage dit que la plupart de ces magasins fermeront simplement définitivement. Les économies ne fonctionnent pas, et aucun repositionnement de la marque ne changera cette réalité fondamentale. À plus long terme, cela devient une étude de cas sur les échecs du capital-investissement dans le commerce de détail, cité chaque fois que la prochaine chaîne en difficulté arrive sur le marché. Modella réduira discrètement son implication, prendra la perte et passera à la prochaine affaire. Les travailleurs n'auront pas cette chance. Et les grandes rues britanniques auront 150 raisons de moins pour que quiconque les visite.
Ce que l'histoire nous apprend
Cela fait écho à l'effondrement de Woolworths entre 2008 et 2009, lorsque la propriété du capital-investissement et les charges de dettes insoutenables combinées à la crise financière ont tué un détaillant de 99 ans. Woolworths a fermé 807 magasins et supprimé 27,000 emplois, laissant des trous béants dans les grandes rues à travers la Grande-Bretagne. Les parallèles sont frappants : les deux impliquaient des détaillants historiques luttant pour s'adapter aux habitudes changeantes des consommateurs, les deux étaient alourdies de dettes par les propriétaires financiers, et les deux se sont effondrées bien plus rapidement que prévu. La leçon de Woolworths était qu'aucune marque n'est trop grande ou trop familière pour échouer - et que les redressements par le capital-investissement dans le commerce de détail ne fonctionnent presque jamais. Quinze ans plus tard, nous réapprenons cette leçon avec TGJones, juste à une échelle plus petite.