ضريبة الدمغة على الأراضي (SDLT) هي الرسوم التي تفرضها الحكومة على شراء العقارات في إنجلترا وأيرلندا الشمالية. عندما تشتري منزلاً، تدفع للحكومة نسبة من سعر الشراء وفقاً لنظام ذي شرائح. اعتباراً من عام 2026، لا يتم فرض ضرائب على العقارات السكنية على أول 250,000 جنيه إسترليني، ثم 5٪ على الجزء بين 250,001 و925,000 جنيه إسترليني، و10٪ من 925,001 إلى 1.5 مليون جنيه إسترليني، و12٪ فوق هذا الحد. يحصل المشترون لأول مرة على صفقة أفضل مع عدم وجود ضرائب على الممتلكات حتى 425,000 جنيه إسترليني للممتلكات التي تصل قيمتها إلى 625,000 جنيه إسترليني. لكن هذا هو الفخ: اشترِ عقاراً ثانياً وتواجه ضريبة إضافية بنسبة 5٪ على سعر الشراء بالكامل، مما يزيد النسبة إلى 17٪. تدير إسكتلندا وويلز نسخاً خاصة بهما مع نطاقات مختلفة. تجمع الخزانة مبالغ هائلة من هذه الضريبة. في السنة المالية 2023 24، جلبت ضريبة الدمغة 15.4 مليار جنيه إسترليني للحكومة البريطانية. هذا ليس مبلغاً صغيراً، إنه تدفق إيرادات أصبحت الحكومات تعتمد عليه بشكل خطير. أوضح المستشار راشيل ريفز هذا الاعتماد في ميزانية أكتوبر 2024 عندما أنهى حزب العمال بهدوء التخفيضات المؤقتة في ضريبة الدمغة التي أدخلها المحافظون. من أبريل 2025، انخفض عتبة المشترين لأول مرة من 425,000 جنيه إسترليني إلى 300,000 جنيه إسترليني، وانخفض النطاق الخالي من الضرائب للجميع من 250,000 جنيه إسترليني إلى 125,000 جنيه إسترليني. قدرت الحكومة أن هذه الخطوة ستستخرج 310 مليون جنيه إسترليني إضافية في 2025 26 لوحدها، لتصل إلى أكثر من 2 مليار جنيه إسترليني سنوياً بحلول 2029 30. من المستفيد؟ ميزانية الخزانة ولا شيء آخر. التأثير على سوق الإسكان مدمِّر وموثق جيداً. تُظهر الأبحاث من معهد الدراسات المالية (IFS) باستمرار أن ضريبة الدمغة تخلق تشوهات شديدة في سوق العقارات. تمنع التكاليف العالية للمعاملات الناس من التحرك نحو المنازل المناسبة. تواجه العائلة التي تحتاج إلى مساحة أكبر بمجرد وصول الأطفال فاتورة ضريبة دمغة بقيمة 25,000 جنيه إسترليني على منزل بقيمة 500,000 جنيه إسترليني، وهي أموال كان يمكن استخدامها كوديعة. أصحاب المنازل المسنون يهتزون في المنازل الكبيرة بدلاً من تقليل حجمها لأن الانتقال يستلزم المزيد من الضرائب. قدّر بنك إنجلترا في عام 2023 أن ضريبة الدمغة تقلل من معاملات السوق بنسبة تقارب 30٪ مقارنةً بعالم خالٍ من الضريبة. تقلص المعاملات يعني انخفاض التنقل في العمالة، وناس عالقون في الوظائف الخاطئة لأن تكلفة الانتقال باهظة. يعاني الاقتصاد بينما تعدّ الخزانة ملياراتها. يتعرض المشترون لأول مرة لضغط شديد على الرغم من الإعفاءات المفترضة. حتى مع عتبة النطاق الخالي من الضرائب عند 300,000 جنيه إسترليني (بانخفاض عن العتبة المؤقتة 425,000 جنيه إسترليني)، يواجه أي شخص يشتري في لندن أو الجنوب الشرقي ضرائب فورية. بلغ متوسط سعر العقار لأول مرة في لندن 435,000 جنيه إسترليني في عام 2025 وفقًا لبيانات المالية البريطانية. هذا يعني أن الزوجين اللذين يجمعان وديعة بنسبة 10٪ بقيمة 43,500 جنيه إسترليني يحتاجان أيضًا إلى إيجاد 6,750 جنيه إسترليني لضريبة الدمغة. هذه ستة أشهر من المدخرات الإضافية بقيمة 1,125 جنيه إسترليني شهرياً، بافتراض عدم وجود نفقات أخرى. تدعي الحكومة أن هذا يساعد على تحسين القدرة على تحمل تكاليف السكن بينما تستخرج الآلاف من الناس الذين يحاولون الدخول في السلم. هذا التنافر المعرفي مذهل. يستفيد ملاك العقارات للإيجار من الحوافز المشوهة للنظام الحالي. نعم، يدفعون الرسوم الإضافية بنسبة 5٪، لكنهم يعتبرونها نفقات عمل ويحتسبونها ضمن عائدات الإيجار. الأهم أن التكاليف العالية للمعاملات التي تُسببها ضريبة الدمغة تقلل من سيولة سوق الإسكان، مما يقلل من توفر العقارات. يبقي العرض المحدود الإيجارات مرتفعة. لا يتحمل مالكو العقارات الذين يمتلكون بالفعل عدة عقارات أي ضريبة دمغة على عقاراتهم الحالية، بل يدفعونها فقط عند شراء أصول جديدة. في الوقت نفسه، يصبح المشترون المحتملون الذين يمكنهم المنافسة على تلك العقارات غير قادرين على تحملها بسبب المزيج من الإيداعات العالية وتكاليف ضريبة الدمغة. قدرت مؤسسة القرار في عام 2024 أن ضريبة الدمغة تقوم بنقل الثروة بشكل فعال من مالكي المنازل الطموحين إلى مالكي العقارات الحاليين من خلال خفض معدل دوران السوق. كان من المفترض أن تقوم الرسوم الإضافية بنسبة 5٪ بتبريد السوق للإيجار، لكن بدلاً من ذلك خلقت ضريبة يحملها الملاك للمستأجرين من خلال إيجارات أعلى بينما تقلل من عدد المستأجرين الذين يمكنهم الخروج للملكية. يكره الاقتصاديون في جميع الأطياف السياسية الضريبة على الدمغة. وصفتها لجنة تبسيط الضرائب بأنها واحدة من أكثر الضرائب ضرراً من الناحية الاقتصادية في عام 2017. أوصى معهد الدراسات المالية مراراً بإلغائها بالكامل واستبدال الإيرادات بالضرائب العقارية السنوية على أساس القيم الحالية. حتى صندوق النقد الدولي انتقد ضريبة الدمغة في تقييم عام 2023، مشيراً إلى أن ضرائب المعاملات تقوض الكفاءة الاقتصادية أكثر بكثير من الضرائب العقارية المتكررة. الإجماع ساحق: ضريبة الدمغة هي طريقة سيئة جداً لفرض الضرائب على الممتلكات. إنها تعاقب الناس على الانتقال، تقلل من حركة العمل، وتقيد المخزون السكني في استخدامات غير فعالة، وتولد نفس الإيرادات التي يمكن لضريبة مصممة بشكل أفضل أن تجمعها من دون الفوضى الاقتصادية. لكنها أسهل سياسياً للهجوم على الناس خلال زمن التوتر بسبب شراء منزل بدلاً من إرسالهم فاتورة سنوية، لذا تستمر ضريبة الدمغة.
 📈 business
ضريبة الدمغة: الضريبة التي تقتل حلم السكن في بريطانيا
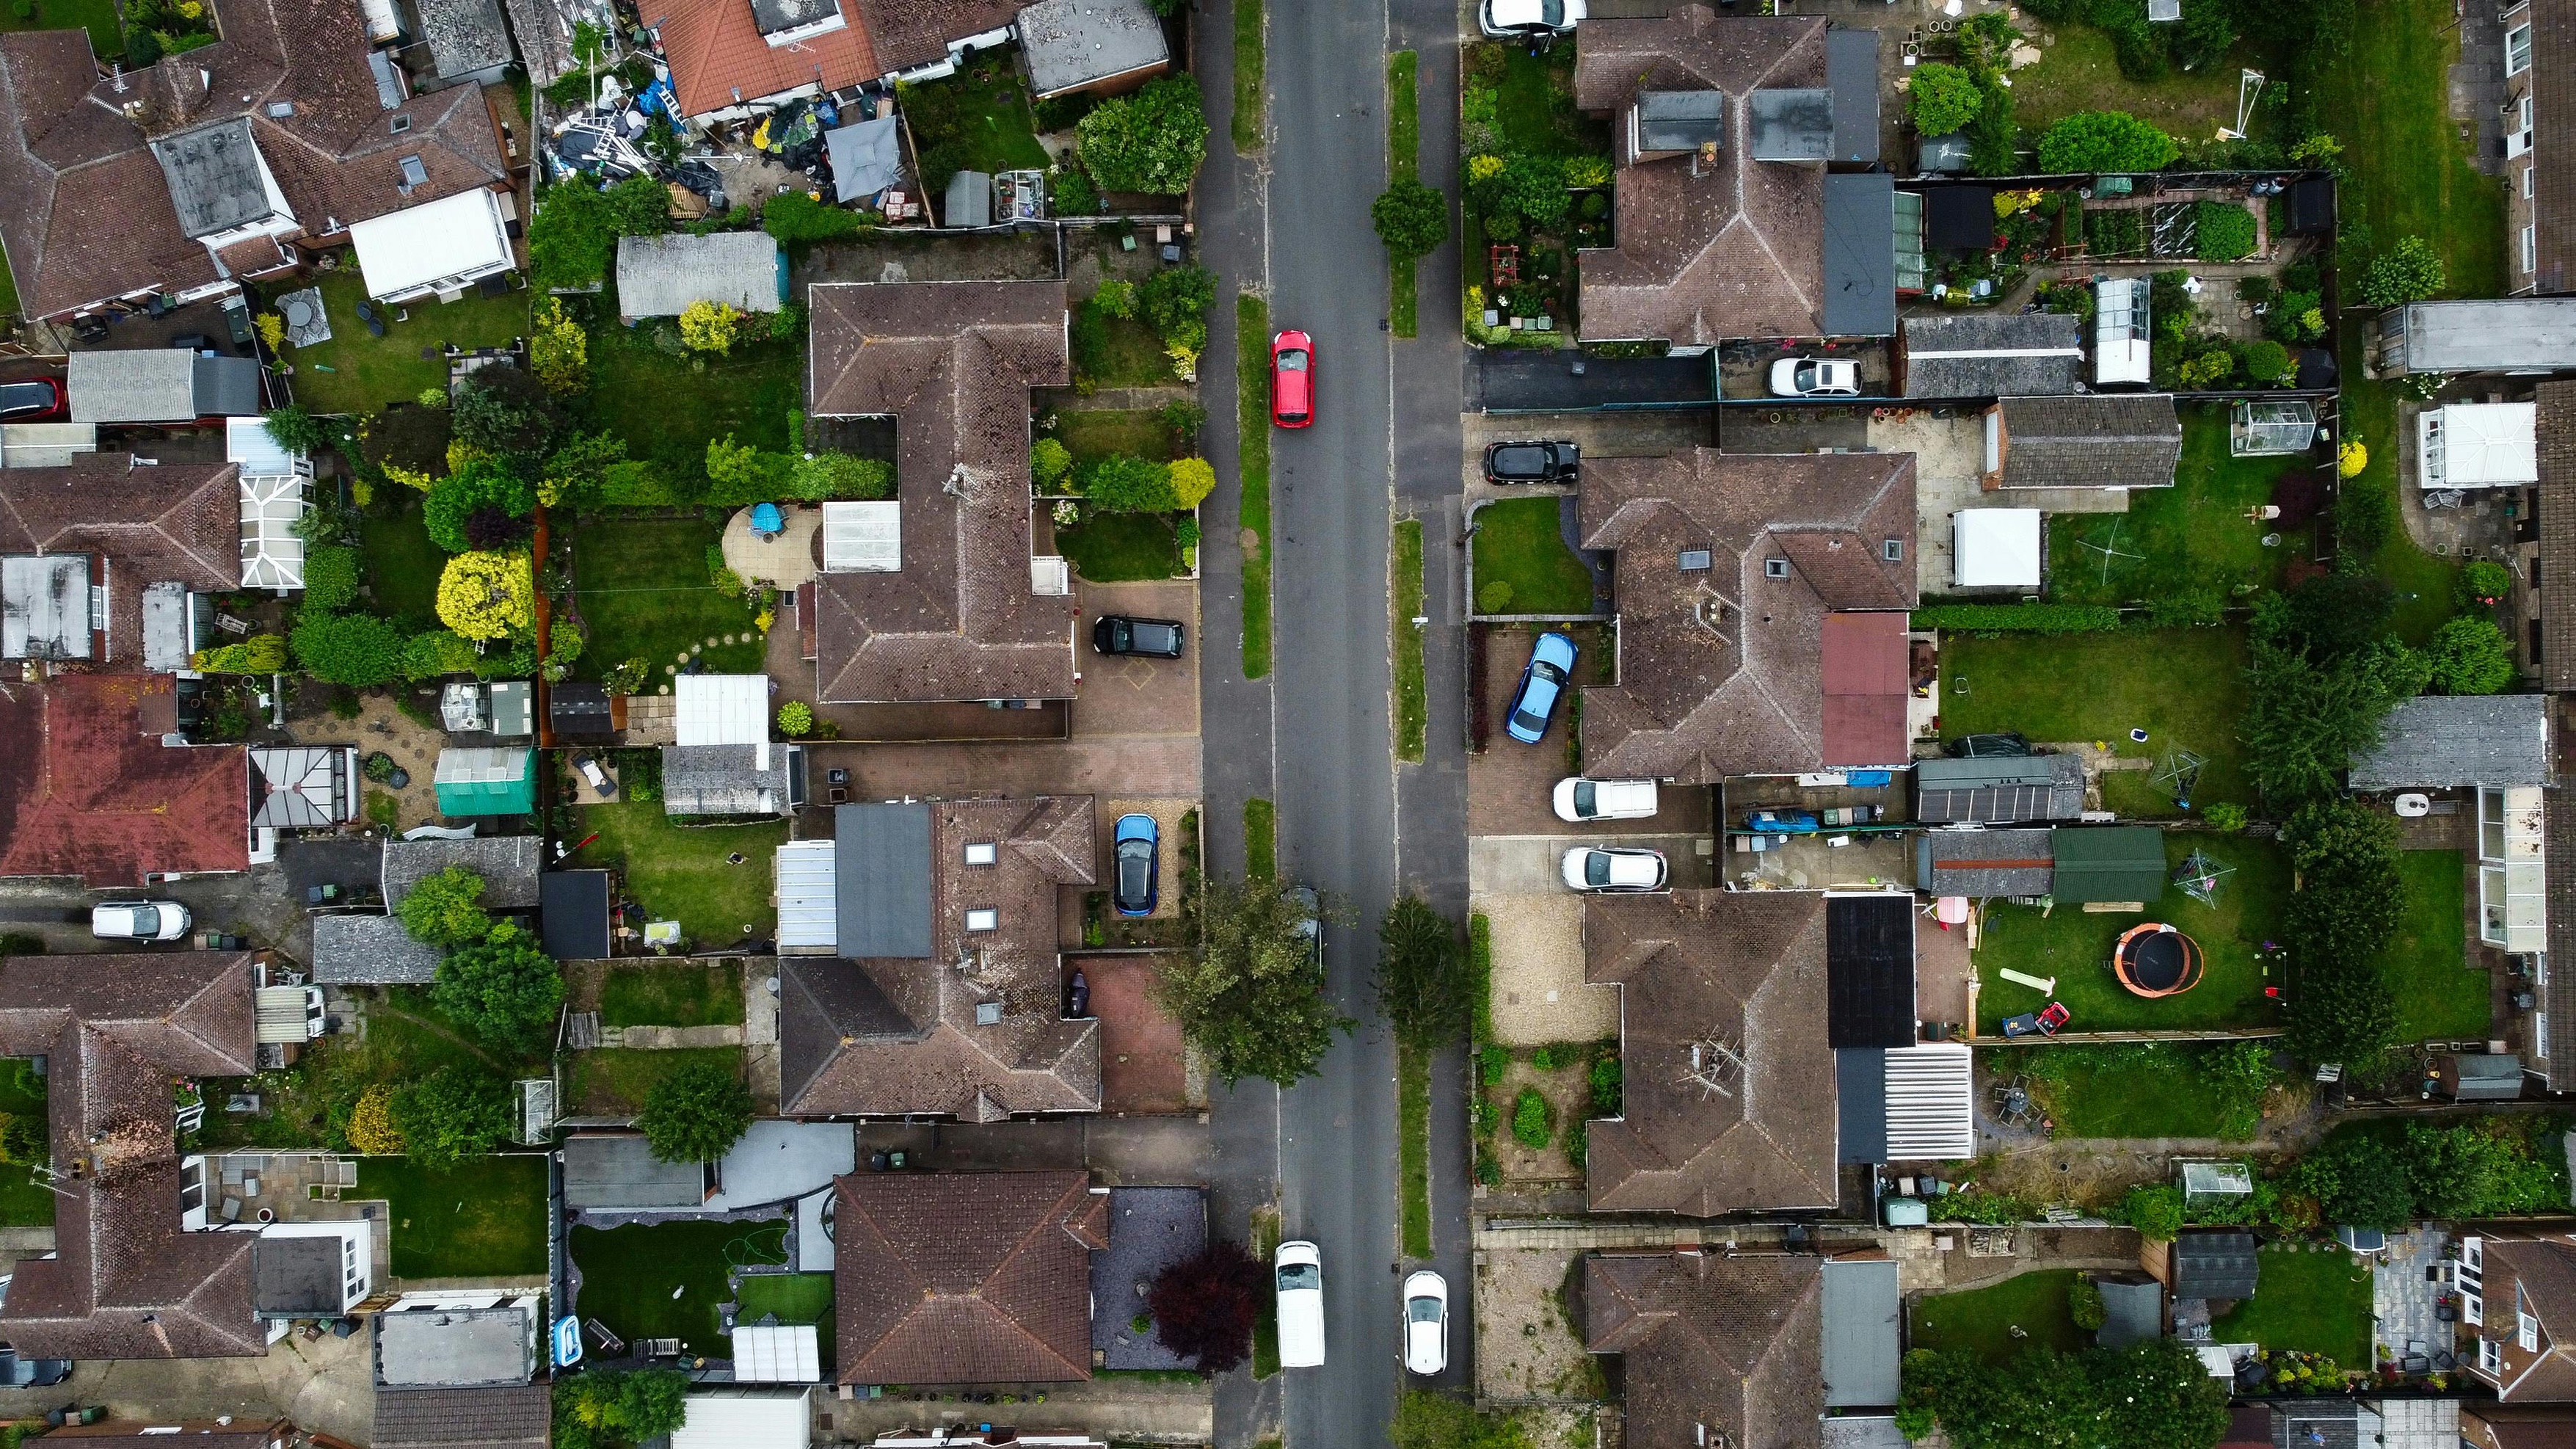
كلما تم بيع منزل في بريطانيا، يأخذ محصل الضرائب جزءاً كبيراً. تدفع ضريبة الدمغة مليارات من المشترين بينما يدعي السياسيون أنها تمول الخدمات الحيوية. الفائزون الحقيقيون؟ ملاك العقارات للإيجار والخزانة الحكومية، بينما يشاهد المشترون لأول مرة ودائعهم تختفي في جيوب HMRC.
رأيي
ضريبة الدمغة هي درس في سياسة الضرائب السيئة التي تستمر فقط لأن الألم مخفي في فوضى تكاليف المعاملات. عندما تكون بالفعل تنزف مالاً على الاستطلاعات والمحامين وشاحنات النقل، تصبح 15,000 جنيه إسترليني إضافية للحكومة مجرد جزء من الكابوس. يحبها السياسيون لأن الضحايا مرهقون للغاية وقليلون جداً في أي لحظة معينة لتنظيم المعارضة الفعالة. الغارة التي تقوم بها راشيل ريفز على المشترين لأول مرة لسد الثقوب في الميزانية بينما يدعي حزب العمال دعمه للتملك هو نفاق خالص. الفضيحة الحقيقية هي أننا نعرف بالضبط من يؤذي هذا ولا نزال نقوم به على أي حال. تقول كل التحليلات الاقتصادية الموثوقة الشيء نفسه: الضرائب على المعاملات سُمْ سم الأسواق العقارية. إنها تقلل التنقل، تحبس الناس في المنازل ذات الأحجام الخاطئة، تضر بالنمو الاقتصادي. في الوقت نفسه، توجد بدائل تعمل بشكل أفضل. الضرائب على قيمة الأراضي، الضرائب العقارية السنوية على القيم الحالية، حتى نطاقات ضريبة البلدية المرتفعة يمكنها جميعاً جمع نفس المال من دون تدمير وظائف السوق. لكن تلك تتطلب الشجاعة السياسية، ولا تتطلب ضريبة الدمغة أي شيء. إنها ضريبة الجبان. زاوية الشراء للإيجار تكشف الخداع كله. كان من المفترض أن تسوي الرسوم الإضافية بنسبة 5٪ الملعب، لكنها بدلاً من ذلك جعلت اللعبة أكثر تكلفة للجميع بينما تعزز موقف الملاك الحاليين. إذا كنت تملك بالفعل عشرة عقارات، لا تستخدم ضريبة الدمغة حتى تشتري العقار رقم أحد عشر. إذا كنت مستأجراً تحاول أن تصبح مالكاً، فإنها تضربك في اللحظة التي تحاول فيها الهروب. هذه ليست سياسة سكنية، إنها حماية لأولئك الذين فازوا بالفعل في يانصيب الممتلكات.
ماذا سيحدث بعد ذلك
ستتجاهل راشيل ريفز نصيحة كل الاقتصادات وتحافظ على ضريبة الدمغة كما هي قاسية لأن الخزانة تحتاج لهذا الـ15 مليار جنيه إسترليني السنوي. لن تحتوي ميزانية 2026 على أي إصلاحات رغم تزايد الأدلة على أضرار سوق الإسكان. بدلاً من ذلك، شاهد حزب العمال يقوم بتعديلات هادئة في نطاقات الرسوم الإضافية، ربما إضافة شريحة أخرى عند مليوني جنيه إسترليني للضغط على مشترين الفخامة بينما يدعون أنهم يساعدون الأسر العادية. الحساب السياسي بسيط: الناس الذين يستطيعون تحمل شراء منازل بقيمة مليوني جنيه إسترليني لا يصوتون للحزب بعد كل شيء. سيحدث العمل الحقيقي في تغير السلوك الذي لا يتابعه أحد بشكل صحيح. توقع تغير أنماط الوراثة عندما يدرك أصحاب المنازل المسنون أن تقليل حجم المنزل يكلف 30,000 جنيه إسترليني في ضريبة الدمغة بينما البقاء في المنزل لا يكلف شيئًا. سيزداد انتقال الأطفال البالغين للعيش مجددًا في منازل أسرهم بدلاً من الشراء بشكل منفصل، وستزيد الأسر متعددة الأجيال ليس بسبب التفضيل الثقافي ولكن بسبب تجنب الضرائب. ستحتار مكتب الإحصاءات الوطنية بشأن انخفاض معدلات تكوين الأسر بينما تتجاهل السبب الواضح. بحلول عام 2028، سيبلغ متوسط عمر المشترين لأول مرة 35 سنة، ارتفاعًا من 33 سنة في 2024، وسيُلَام كل شيء إلا الضريبة التي تجعل التحرك مكلفًا جدًا. السيناريو الغريب الذي لا يُحسب له أحد الحسابات: وعد مستقبلي من حكومة محافظة بإلغاء ضريبة الدمغة كسياسة الإسكان الرئيسية في عام 2029. سيقترحون استبدالها بضريبة عقارية سنوية بنسبة 0.5٪ على القيم التي تتجاوز 500,000 جنيه إسترليني، والتي ستجمع إيرادات مماثلة دون قتل المعاملات. سيصرخ حزب العمال بشأن ضرائب القصور والهجوم على مالكي المنازل. ستؤدي السياسة لاستطلاعات سيئة، سيخسر المحافظون، وستستمر ضريبة الدمغة لعقدها الرابع من التدمير الاقتصادي. سيواصل سوق الإسكان البريطاني موته البطيء بينما يجادل السياسيون حول إصلاح التخطيط والدعوم جانب الطلب التي تفوت النقطة تمامًا. تهم ضرائب المعاملات أكثر من أي شيء آخر تقريبًا، وسنستمر في التظاهر بأنها لا تهم.
ما يخبرنا به التاريخ
تعود علاقة الحب بين بريطانيا وفرض الضرائب على المعاملات العقارية إلى قرون، ولكن ظهرت ضريبة الدمغة الحديثة من قانون المالية لعام 1958. جاءت المعدلات العقابية حقًا تحت حكومة حزب العمال بقيادة جوردون براون في أواخر التسعينيات وأوائل الألفينيات، عندما أصبحت ضريبة الدمغة آلة لزيادة الإيرادات بدلاً من مجرد رسوم إدارية بسيطة. قدم براون النظام الحالي في عام 1997، ثم تحول حزب العمال إلى هيكل تدريجي في ديسمبر 2014 تحت إشراف المستشار المحافظ جورج أوزبورن، الذي اعترف على الأقل بأن فرض ضريبة بنسبة 5٪ على القيمة الإجمالية لمنزل بسعر 500,000 جنيه إسترليني خلق حوافز مشوهة. التوازي التاريخي الذي يستحق الدراسة هو ضريبة النوافذ من 1696 إلى 1851، التي كانت تفرض الرسوم على الأسر بناءً على عدد النوافذ التي كانت لديهم. من المتوقع أن الناس قاموا بإغلاق النوافذ لتجنب الضريبة، مما خلق منازل أكثر ظلمة وأقل صحة. أصبح الضرر الاقتصادي واضحًا لدرجة أن حتى السياسيين الفيكتوريين ألغوها في النهاية. تخلق ضريبة الدمغة نفس نوع الحوافز المدمرة، يتجنب الناس نقل المنزل لتجنب الضريبة، مما يؤدي إلى عدم توافق الكيان السكني مع احتياجات الأسرة. تعلمنا هذا الدرس منذ 175 عامًا مع النوافذ ونسيناه تمامًا مع المعاملات العقارية. استغرقت ضريبة النوافذ 155 عامًا ليلغيها، ضريبة الدمغة تبلغ من العمر 68 عامًا فقط، لذا يبدو أن لدينا وقتًا.
تأثير السوق
تواجه شركات البناء مواجهات مستمرة بسبب انعكاس سياسة ضريبة الدمغة من حزب العمال. تتداول برسيمون (PSN.L) حاليًا حوالي 14.85 جنيه إسترليني، انخفاضًا من 15.20 جنيه إسترليني في أوائل مايو 2026، حيث تقمع التكاليف العالية للمعاملات الطلب على الشراء. تيتلور ويمبي (TW.L) عند 1.42 جنيه إسترليني وتطويرات بارات (BDEV.L) عند 4.68 جنيه إسترليني تعكس جميعها نفس الضغط. أثر تخفيض العتبة في أبريل 2025 بشكل كبير على حجم مشتريات المشترين لأول مرة، وهو بالضبط القطاع الذي يدفع مبيعات البناء الجديد. توقع استمرار الشعور السلبي خلال صيف 2026 مع تكشف التأثير الكامل في النتائج الفصلية. تعاني أيضاً تعرضات صناديق الاستثمار العقاري للعقارات السكنية في المملكة المتحدة. تستفيد غرينجر (GRI.L)، أكبر مالك عقارات سكنية مدرج في بريطانيا عند 2.78 جنيه إسترليني، قليلاً من تقليل المنافسة من مالكي المنازل، لكنها تواجه نفس مشاكل السيولة عند محاولة تحسين محفظتها. يظل مؤشر العقارات FTSE 350 (^NMX3570) تحت الضغط، بانخفاض 3.2٪ حتى الآن هذا العام حيث تضافف ضريبة الدمغة ضعف سوق الإسكان القائم بالفعل. يظل التطلعات قصيرة الأجل هبوطية لأسهم العقارات السكنية في المملكة المتحدة حتى تنخفض تكاليف المعاملات، مما يعني إلى أجل غير مسمى بالنظر إلى الديناميات السياسية الحالية.