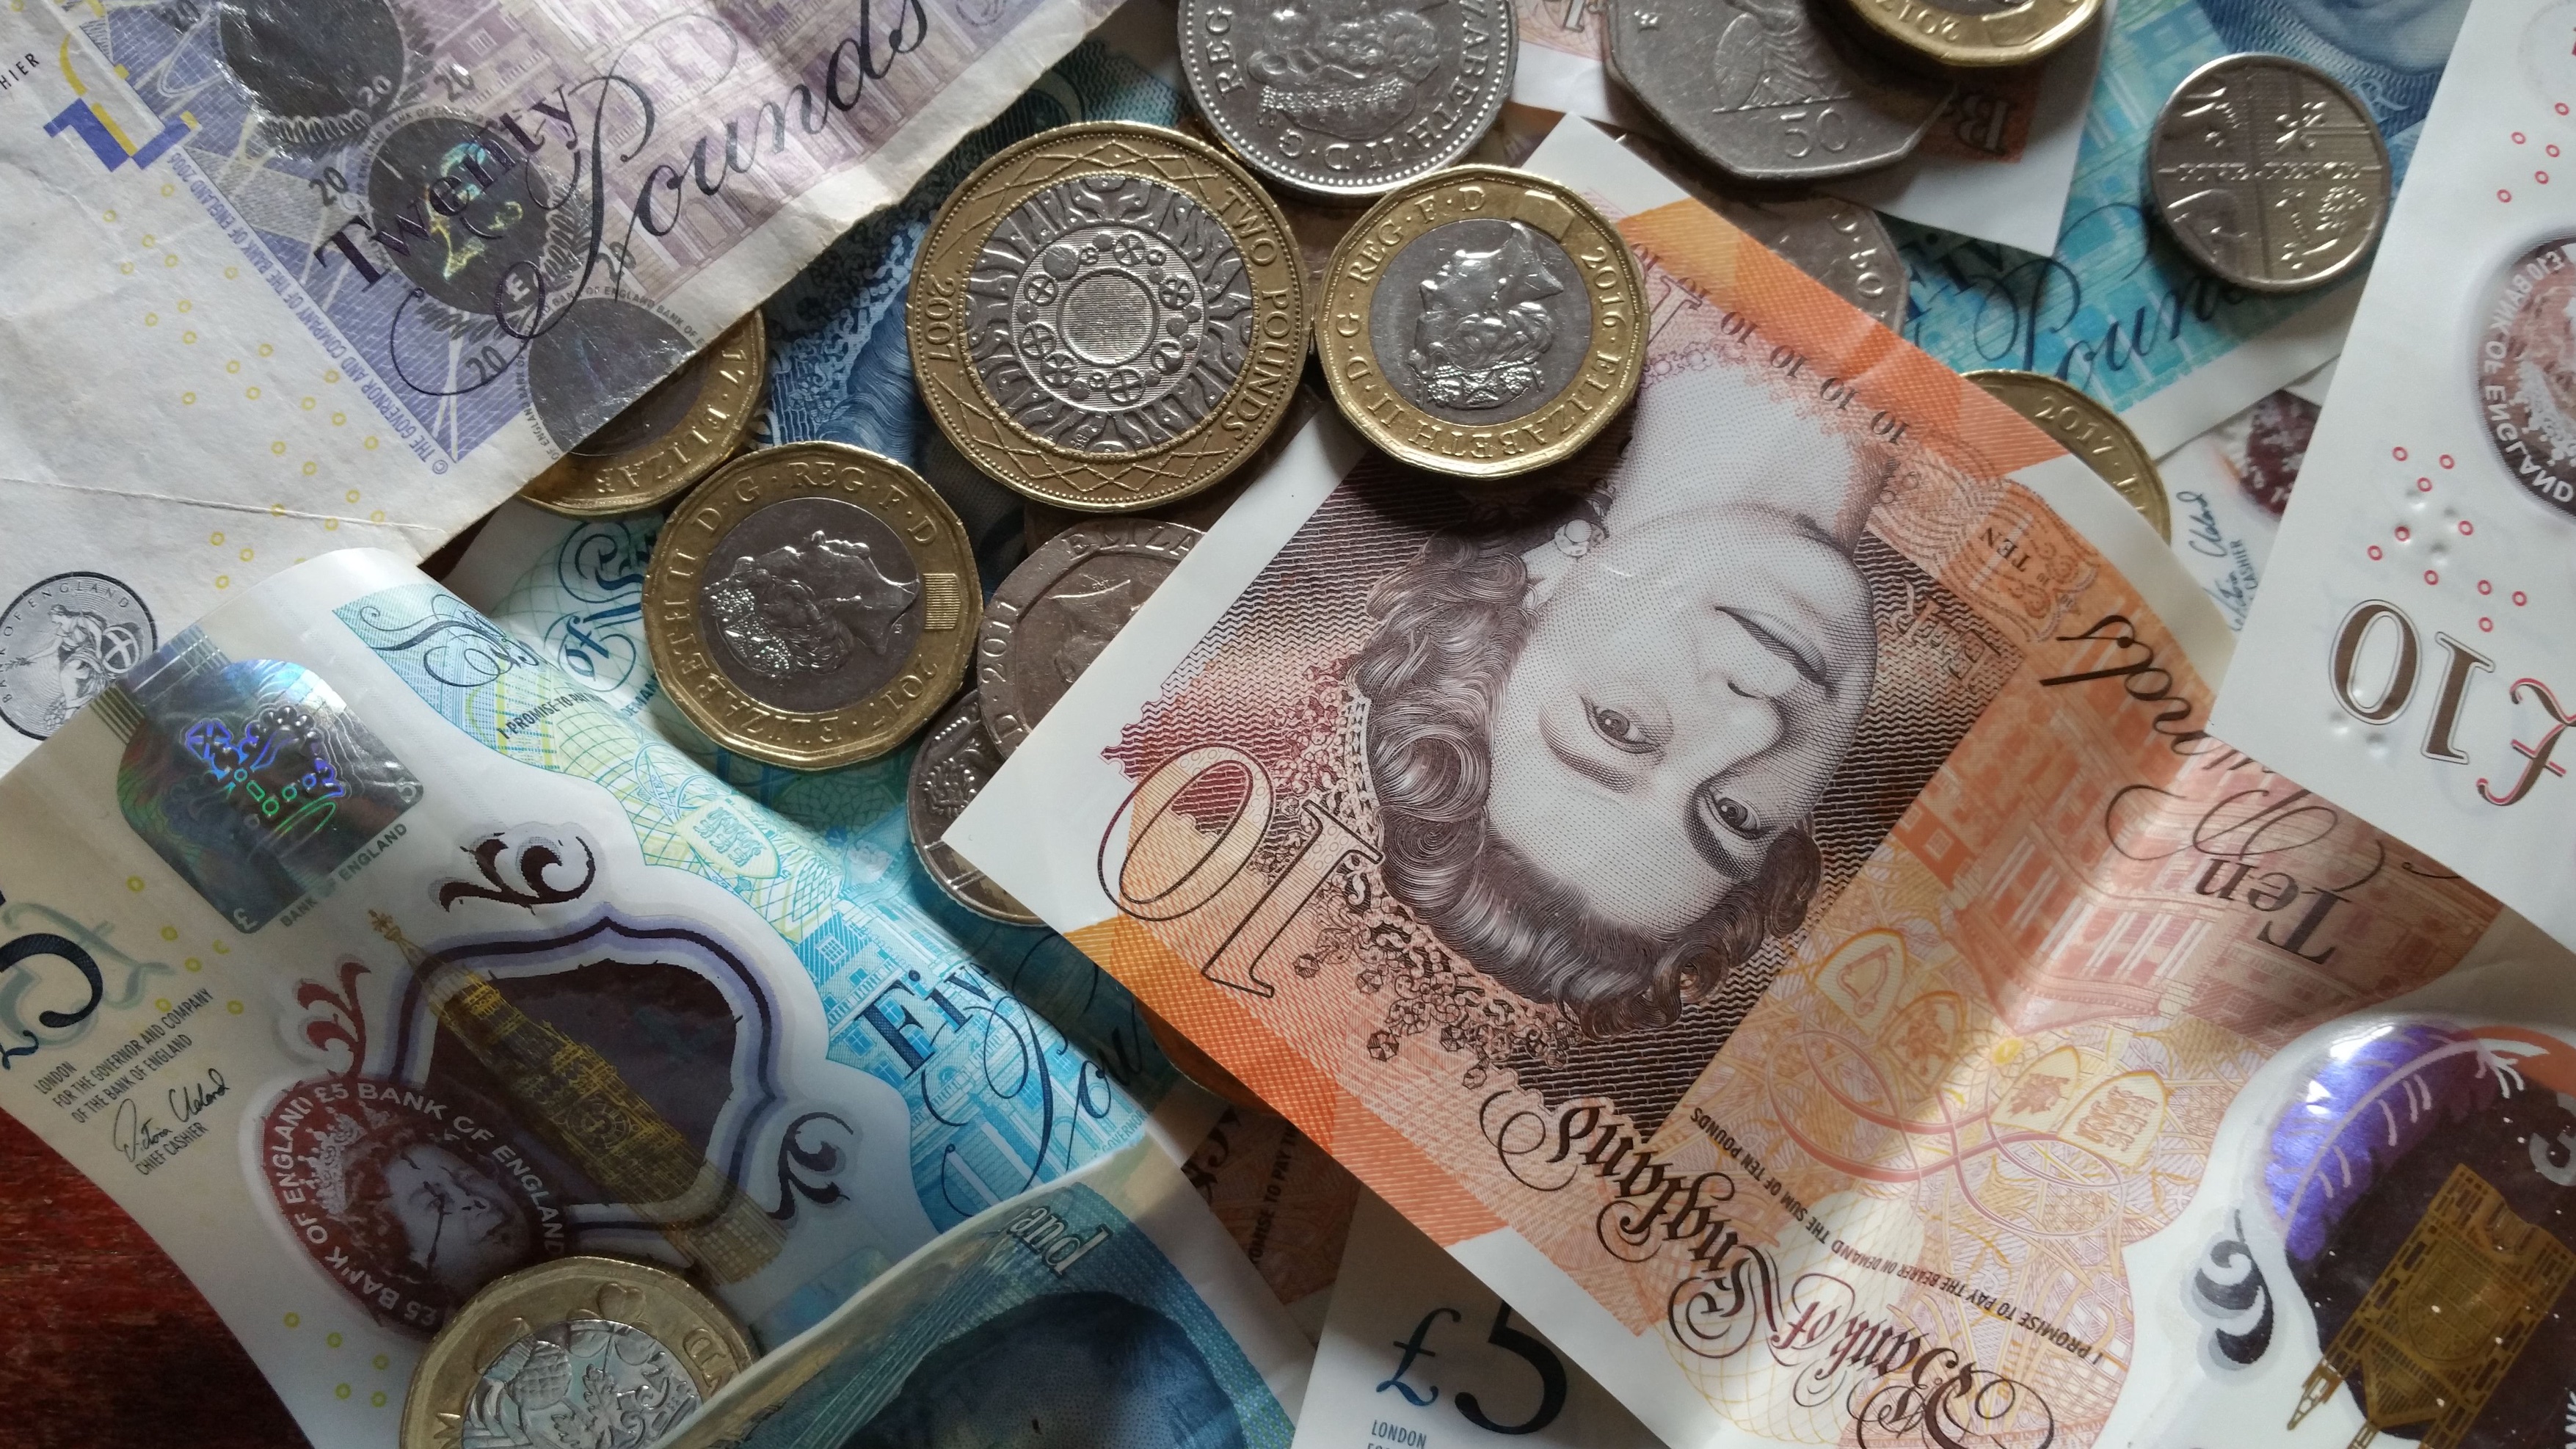
تخيل أن مجلسك المحلي أعلن غداً أن لديه أموالاً غير محدودة لإعادة بناء كل طريق متهدم، وبناء مدارس جديدة، وتوظيف الآلاف من الممرضات، وبناء مساكن ميسورة التكلفة لكل من يحتاج إليها. يبدو وكأنه خيال، أليس كذلك؟ باستثناء أن حكومة المملكة المتحدة تملك حرفياً هذه القوة. بريطانيا تتحكم في عملتها الخاصة، الجنيه الإسترليني، من خلال بنك إنجلترا. على عكس أعضاء الاتحاد الأوروبي المحبوسين في اليورو، يمكن للمملكة المتحدة إنشاء عدد لا نهائي من الجنيهات بما يصوت البرلمان لإنفاقه. لا يوجد خزائن يجب ملؤها أولاً. لا يجب وصول الإيرادات الضريبية قبل أن تتمكن الحكومة من العمل. عندما تريد الخزانة إنفاق المال، فإنها ببساطة توجه بنك إنجلترا لاعتماد الحسابات المصرفية. يظهر المال رقمياً من لا شيء. فلماذا تنهار المستشفيات البريطانية، وتتحطم المدارس، و7.6 مليون شخص عالقون على قوائم الانتظار في NHS (الخدمة الصحية الوطنية) حتى أوائل 2026؟ لماذا يصر السياسيون من كلا الحزبين الرئيسيين على أننا لا نستطيع تحمل حل هذه المشاكل؟ الإجابة ليست اقتصادية. إنها سياسية، وهي كذبة مصممة لحماية الأثرياء. دعوني أوضح كيف يعمل هذا بأبسط العبارات. عندما نريد أنا أو أنت إنفاق المال، نحتاج إلى كسبه أولاً أو اقتراضه من شخص لديه مدخرات. الحكومات ذات العملة الخاصة بها تعمل بشكل مختلف تمامًا. الحكومة البريطانية لا تستخدم الجنيهات. إنها تنشئها. كل دفعة حكومية، سواء كانت راتب ممرضة أو دفعة لشركة بناء مستشفى، هي أموال جديدة يتم إنشاؤها من قبل البنك المركزي بناءً على تعليمات الحكومة. حتى يونيو 2024، كان الدين العام للقطاع العام في المملكة المتحدة حوالي 2.69 تريليون جنيه (99.5% من الناتج المحلي الإجمالي)، وفقًا لمكتب الإحصاءات الوطنية. يبدو ذلك مرعباً حتى تدرك أن الحكومة تدين بمعظم هذا المال لنفسها وصناديق التقاعد البريطانية، ولا يمكن إجبارها على التخلف عن السداد لأنها يمكنها دائماً إنشاء المزيد من الجنيهات لتسديد الدفعات. قارن هذا مع اليابان، التي حافظت على ديون عامة تتجاوز 260% من الناتج المحلي الإجمالي منذ أوائل العقد الأول من القرن الحادي والعشرين. بلغت ديون الحكومة اليابانية 264% من الناتج المحلي الإجمالي في عام 2024. هل انهارت اليابان؟ هل عانت من تضخم مفرط؟ لا. اليابان لديها بطالة شبه صفرية، وخدمات عامة واسعة، وأحد أطول معدلات الأعمار في العالم. السبب بسيط: اليابان تتحكم في عملتها الخاصة، الين. لا يمكنها أن تنفد أبدًا. الشيء نفسه ينطبق على الولايات المتحدة (ديون تتجاوز 34 تريليون دولار في عام 2024)، كندا، أستراليا، والمملكة المتحدة. ومع ذلك، يتظاهر السياسيون البريطانيون بأننا اليونان، التي يمكنها فعلاً أن تنفد من المال لأنها تستخدم اليورو ولا يمكنها طباعة المزيد. والآن يأتي السؤال الحاسم: إذا كانت الحكومة يمكنها إنشاء أموال غير محدودة، فلماذا لا تبني كل شيء؟ لماذا لا تعطي كل شخص مليون جنيه وتحل الفقر للأبد؟ هنا تظهر القيود الاقتصادية الحقيقية، وفهمها أمر أساسي. الحد ليس المال. الحد هو الموارد الحقيقية: العمال، المواد، الطاقة، الأرض، والوقت. تخيل أن مدينتك تحصل على 10 مليارات جنيه لإعادة بناء البنية التحتية. يبدو رائعاً. يقوم المجلس بتوظيف شركات البناء، يأمر بالمواد، ويبدأ المشاريع في كل مكان في آن واحد. لكن مدينتك لديها فقط، لنقل، 500 عامل بناء متاح. ربما يتم توظيف 200 بالفعل في مشاريع خاصة، و300 عاطلون عن العمل أو يمكن إعادة تأهيلهم. عندما تحاول الحكومة توظيف 1000 عامل لمشاريعها، يؤدي ذلك إلى نقص. تبدأ شركات البناء في رفع الأجور لاجتذاب العمال من بعضهم البعض. لا يمكن لموردي الخرسانة مواكبة الطلب، لذا ترتفع الأسعار. يصبح الفولاذ نادراً، فتزيد التكاليف. هذا هو التضخم: الكثير من المال يلاحق موارد قليلة. ينطبق الشيء نفسه على المستوى الوطني. إذا أعلنت حكومة المملكة المتحدة غداً عن برنامج بنية تحتية بقيمة 500 مليار جنيه (حوالي 18% من الناتج المحلي الإجمالي) للإنفاق على مدى عامين، فإن الاقتصاد سينفجر بشكل كارثي إلا إذا كانت لديه قدرة احتياطية ضخمة. في الوقت الحالي، لدى بريطانيا حوالي 1.4 مليون شخص عاطل عن العمل (حوالي 4.4% من البطالة حتى أوائل 2026)، عدد لا يُحصى من العمال الذين يعملون بأجور منخفضة، مصانع مغلقة، ومشاريع بناء مهملة. الاقتصاد لا يعمل بكامل طاقته. هناك مجال للإنفاق دون التسبب في تضخم مفرط. لكن هناك حدود. إذا كانت البطالة 2% وكل مصنع يعمل بأقصى طاقته، فإن حقن 500 مليار جنيه بسرعة سيتسبب في انفجار الأسعار لأنك ستكون قد خلقت طلباً على موارد لا وجود لها ببساطة. تقول نظرية النقد الحديثة، أو MMT، التي يدافع عنها اقتصاديون مثل البروفيسور ستيفاني كيلتون في جامعة ستوني بروك والمستشارون السابقون لزعيم حزب العمال جيريمي كوربين، أن الحكومات ذات العملات السيادية ينبغي أن تنفق حتى تصل إلى حد التضخم وليس الحدود العشوائية للديون التي اختلقها الاقتصاديون التقليديون. يمكن للمملكة المتحدة أن تعبئ العمال العاطلين عن العمل، تبني المساكن، توظف المستشفيات، وتنتقل إلى الطاقة المتجددة دون خطر التضخم المتفشي بشرط ألا تتجاوز القدرة الإنتاجية للاقتصاد. لا تدعي نظرية MMT أن المال غير محدود حرفياً. إنها تدعي أن الحصر هو الموارد الحقيقية، وليس ميزانيات الحكومة. فلماذا لم تفعل بريطانيا هذا؟ لماذا اختارت حكومتا المحافظين والعمال إجراءات تقشف قاسية بعد عام 2010 بدلاً من الاستثمار؟ ثلاثة أسباب تهيمن، وكلها سياسية وليست اقتصادية. أولاً، المبالغة في مخاوف التضخم واستخدامها كسلاح. نعم، إذا أنفقت الحكومة بتهور في اقتصاد مفرط الحرارة، يتسارع التضخم. لكن بريطانيا في 2026 ليست مفرطة السخونة. تفيد NHS إنجلترا بتجاوز أوقات استجابة الإسعاف للفئة الثانية (للجلطات والنوبات القلبية) 47 دقيقة في المتوسط مقابل هدف قدره 18 دقيقة في مايو 2026. يحاول حوالي 380,000 مسن الحصول على تقييمات الرعاية الاجتماعية. المدارس تعاني من إسمنت متداعٍ. هذه ليست علامات على اقتصاد يستنزف نشاطه إلى حده الأقصى. إنها علامات نقص استثمار متعمد. عندما ارتفع التضخم إلى 11.1% في أكتوبر 2022، كان ذلك بسبب الصدمات العالمية لأسعار الطاقة بعد غزو روسيا لأوكرانيا واستغلال الشركات، وليس الإنفاق الحكومي. ومع ذلك، رفع بنك إنجلترا أسعار الفائدة من 0.1% إلى 5.25% بحلول أغسطس 2023، محطماً الأسر والشركات الصغيرة بينما لم يفعل شيئاً للتضخم الناتج عن العرض. كان الاقتصاد يحتوي على قدرة فائضة حتى في تلك الأوقات. ثانياً، يحقق القطاع المالي أرباحاً هائلة من النظام الحالي. عندما تقترض الحكومة عن طريق إصدار السندات (السندات الحكومية) بدلاً من توجيه بنك إنجلترا لاعتماد الحسابات مباشرة، تجمع البنوك الاستثمارية رسومًا ويحصل حاملو السندات الأثرياء على فوائد. في السنة المالية 2024-2025، وصلت مدفوعات الفوائد على الديون في المملكة المتحدة إلى حوالي 89 مليار جنيه. هذا هو المال العام، يتم تحويله إلى حد كبير إلى حاملي السندات الذين يمتلكون الديون الحكومية. لو أن الحكومة أنشأت المال ببساطة بدون إصدار سندات، لما حدث هذا التحويل. يقاوم القطاع المالي بشدة نظام إصدار السندات لأنه مربح للغاية لهم. ثالثاً، يخدم التقشف غرضاً أيديولوجياً: تقليص الدولة. منذ السبعينيات، جادل الاقتصاديون والسياسيون النيوليبراليون بأن الحكومة غير فعالة وأن الأسواق الخاصة تقدم نتائج أفضل. يوفر التقشف المبرر لخفض الخدمات العامة، خصخصة الأصول الوطنية، وتحويل الثروة إلى الأعلى. الاعتراف بأن المال ليس نادراً سيجبر على طرح أسئلة غير مريحة: لماذا يؤثر الفقر على 4.3 مليون طفل في بريطانيا (حسب بيانات 2023)؟ لماذا هناك 300,000 شخص بلا مأوى؟ لماذا يمكننا تحمل 205 مليار جنيه على مدى عقود للأسلحة النووية ترينتيند وليس لرفع رواتب الممرضات؟ الجواب هو أولويات سياسية، وليس قيود اقتصادية. كشف جائحة كوفيد-19 مؤقتاً عن هذه الأكاذيب. في مارس 2020، أعلن المستشار ريشي سوناك عن مخطط أجور احتياطية كلف في النهاية أكثر من 70 مليار جنيه لدعم ملايين العمال. وجدت الحكومة هذا المال فوراً، بدون زيادات ضريبية وبدون تخفيضات في الإنفاق بالمقابل. قام بنك إنجلترا ببساطة بإنشائه. بقي التضخم محدودًا طوال عام 2020 لأن الاقتصاد كان ينهار والمال الجديد منع الانكماش. ادعى السياسيون لسنوات أننا لا نستطيع تحمل بضعة مليارات للرعاية الاجتماعية، ثم أوجدوا 70 مليار جنيه بين عشية وضحاها عند طلب الأزمة. فما هي الأضرار الحقيقية إذا تبنت الحكومة السيادة النقدية وأنفقت بشكل واضح؟ هناك عدد قليل منها، وهي تستحق الفهم. التضخم هو الخطر الأساسي، ولكن فقط إذا تجاوز الإنفاق القدرة الإنتاجية. إذا أنفقت المملكة المتحدة 500 مليار جنيه على صفقة خضراء جديدة ولكن وزعت ذلك على عشر سنوات (50 مليار جنيه سنوياً، حوالي 1.8% من الناتج المحلي الإجمالي)، استهدفته العمال العاطلين عن العمل والموارد غير المستغلة، وجبت الطلب المفرط من أصحاب الدخول العالية والشركات، سيكون التضخم قابلاً للإدارة. يمكن للحكومة مراقبة ضغط الأسعار وتعديل الإنفاق وفقاً لذلك. يقترح الاقتصاديون في MMT برنامج ضمان وظيفي: تدير الحكومة وظيفة بأجر معيشي لأي شخص يريد واحدة. عندما يزدهر القطاع الخاص، يخرج العمال من الوظائف الحكومية إلى أدوار خاصة ذات أجر أعلى، مما يقلل من الإنفاق الحكومي تلقائياً ويبرد التضخم. عندما تضرب الركود، يتدفق العمال إلى الوظائف الحكومية، مما يزيد الإنفاق بشكل تلقائي ويثبت الاقتصاد. إنه استقرار تلقائي مبني داخل النظام. الانخفاض في قيمة العملة هو قلق آخر. إذا فقدت أسواق السندات أو المتداولون في سوق العملات الأجنبية الثقة في الجنيه، فإنهم يبيعونه، وسينخفض سعر الصرف. يجعل الجنيه الأضعف الواردات أكثر تكلفة، مما يمكن أن يؤجج التضخم حيث تستورد بريطانيا كميات كبيرة من الغذاء والطاقة والبضائع المصنعة. يتداول الجنيه حالياً بحوالي 1.27 دولار مقابل الدولار (حتى أوائل يونيو 2026). إذا شعرت الأسواق بالذعر بشأن برنامج إنفاق شجاع بأسلوب MMT، فقد ينخفض الجنيه إلى 1.15 دولار أو أقل. بالنسبة للبريطانيين الذين يسافرون ولأي شخص يشتري السلع الأجنبية، فإن هذا مؤلم. بالنسبة للمصدرين البريطانيين، فإنه يساعد لأن منتجاتهم تصبح أرخص للمشترين الأجانب. التأثير يعتمد على ميزان التجارة وهيكل الاقتصاد. تشغل بريطانيا عجز في التجارة، لذا فإن الجنيه الأضعف يزيد من تكاليف الواردات، ولكنه أيضاً يعزز القدرة التنافسية للصادرات. السؤال الحقيقي هو ما إذا كانت الحكومة لديها الإرادة السياسية لتحمل ضغط السوق، والتواصل بوضوح مع الجمهور، والحفاظ على الثقة. الهروب من رأس المال ممكن نظرياً. إذا خاف الأفراد والشركات الأثرياء من أن الإنفاق الحكومي العدواني سيؤدي إلى التضخم أو ضرائب أعلى، فقد ينقلون الأموال إلى الخارج. ومع ذلك، فإن بريطانيا لديها بالفعل ضوابط على رأس المال يمكن تفعيلها، ومعظم الأثرياء لا يغادرون فعلاً لأنهم يستفيدون من البنية التحتية البريطانية والنظام القانوني والاستقرار الاجتماعي. غالباً ما تكون تهديدات الهروب من رأس المال مبالغاً فيها من قبل النخب التي تحاول رفض السياسات التي لا تحبها. خلال حملات كوربين بقيادة حزب العمال في 2017 و2019، هدد قادة الأعمال بالفرار إذا فاز حزب العمال. خسر حزب العمال كلا التصويتين، ومع ذلك، فإن الهروب من رأس المال يحدث باستمرار في أي حال عندما تقوم الشركات بتحويل الأرباح إلى الملاذات الضريبية. المصداقية السياسية قد تكون أكبر عقبة عملية. إذا أعلنت الحكومة عن إنفاق غير محدود بدون إطار واضح، ستهاجم السوق، الإعلام، والأحزاب المعارضة بلا هوادة. أظهرت أزمة الميزانية المصغرة في سبتمبر 2022 تحت قيادة رئيسة الوزراء ليز تروس هذا. أعلنت تروس عن تخفيضات ضريبية بقيمة 45 مليار جنيه غير ممولة بدون تفسير لكيفية ملاءمته لاستراتيجيتها الاقتصادية المتماسكة. ارتفعت عوائد السندات الحكومية، وانخفض الجنيه إلى 1.03 دولار، واضطر بنك إنجلترا للتدخل عن طريق شراء 65 مليار جنيه من السندات الحكومية لتحقيق الاستقرار في الأسواق. اضطرت تروس للاستقالة بعد 49 يوماً. الدرس ليس أن الحكومات لا يمكنها استخدام السيادة النقدية. الدرس هو أنه يجب عليهم التواصل بخطة موثوقة، والحفاظ على التنسيق مع البنك المركزي، والاستعداد لمقاومة السوق. فشلت تروس لأن خطتها كانت غير منسقة واستفادت فقط الأثرياء، وليس لأن السيادة النقدية لا تعمل. فلماذا لم تتم تجربة هذا النهج في بريطانيا؟ لقد تم تجربته، فقط ليس مؤخراً وليس للناس العاديين. خلال الحرب العالمية الثانية، انفجر الإنفاق الحكومي من حوالي 25% من الناتج المحلي الإجمالي في عام 1939 إلى أكثر من 70% بحلول عام 1944، بتمويل كبير من خلال إنشاء الأموال. لم تنتظر بريطانيا لجمع الضرائب قبل بناء مقاتلات سبيتفاير ودبابات. بلغ الدين ذروته عند 259% من الناتج المحلي الإجمالي في عام 1947، ومع ذلك تمكنت بريطانيا من بناء NHS في عام 1948 وتمويل إعادة الإعمار بعد الحروب. حشدت الحكومة الطاقة الإنتاجية الكاملة للأمة، وأدارت التضخم من خلال التقنين والسيطرة على الأسعار. وظبطت السياسة النقدية على أولويات النخب (الحرب، إنقاذ البنوك) ولكن تم رفضها عند احتياج عموم الناس إلى الإسكان أو الرعاية الصحية أو التعليم. تحتفظ المؤسسة السياسية بهذه الكذبة لأن الاعتراف بالحقيقة سيؤدي إلى نقل السلطة. إذا فهم الناخبون أن الحكومة تختار التقشف بدلاً من أن تُجبر عليه بسبب القوانين الاقتصادية، فسوف يطالبون بالاستثمار. ستختفي الحجة بأننا لا نستطيع تحمل الخدمات العامة. سيتعين على السياسيين الدفاع عن أولوياتهم الحقيقية: حماية عائدات حاملي السندات، وتقليص الدولة، وإعادة توزيع الثروة إلى الأعلى. هذه الحجة أصعب للفوز بها، لذا يختبئون وراء الأساطير المتعلقة بالعجز والقيود المالية المزيفة. العواقب واضحة في كل مكان. وصلت قوائم الانتظار في NHS إنجلترا إلى حوالي 7.6 مليون حالة علاجية في أوائل 2026. أوقات استجابة الإسعاف بلغت ثلاثية الهدف. أنظمة الرعاية الاجتماعية تنهار. بقيت الأجور الحقيقية لمعظم العمال أقل من مستويات 2008 عند تعديلها للتضخم. يؤثر الفقر على 4.3 مليون طفل. في الوقت نفسه، بريطانيا لديها مليارات متاحة للأسلحة النووية، الإعانات للشركات، وتخفيضات الضرائب للأثرياء. خفضت ميزانية الخريف في عام 2024 أعلى معدل لضريبة الدخل وخفضت ضريبة الشركات، مما كلف مليارات جميعها بينما يدعي وزراء أن الأموال لا توجد لرفع رواتب الممرضات أو إصلاح المدارس. هذه اختيارات سياسية، ليست قيود اقتصادية. توجد قيود أخرى، حتى مع السيادة النقدية. إذا أنفقت الحكومة لشراء الواردات أو العملة الأجنبية، يجب أن تأخذ في الاعتبار تأثيرات سعر الصرف. إذا تجاهلت إشارات التضخم واستمرت في الإنفاق أثناء تسارع الأسعار، يمكن أن تنهار مستويات المعيشة. إذا فشلت في استرجاع الطلب الزائد بالضرائب، يمكن أن تتفاقم الفوارق وعدم الاستقرار المالي. لكن هذه تحديات يمكن إدارتها تتطلب تصميم سياسة كفء، وليست حواجز وجودية. يمكن للمملكة المتحدة تمويل صفقة خضراء جديدة، القضاء على قوائم الانتظار في NHS، بناء ملايين الوحدات السكنية الاجتماعية، وضمان وظائف للعاطلين عن العمل دون إشعال تضخم خطير، شريطة أن تفرض ضرائب على الثروة، وتنظم الشركات لمنع الجشع، وتوجيه الإنفاق لتعبئة الموارد غير المستغلة. تختار الحكومة عدم القيام بذلك لأن القيام بذلك سيفكك البنى التي تستفيد الأثرياء ويهاجم الالتزام الأيديولوجي بالحكومة الصغيرة التي تهيمن على السياسة البريطانية.
 🏛️ politics
المملكة المتحدة لديها أموال غير محدودة لكنها لن تنفقها
يمكن لبريطانيا حرفياً طباعة عملتها الخاصة، ومع ذلك يصرخ السياسيون بالفقر عند تمويل الخدمة الصحية الوطنية (NHS) أو الخدمات العامة. الحقيقة؟ يختارون التقشف بدلاً من الاستثمار، ونظرية النقد الحديثة (MMT) تقول إنهم يكذبون بشأن القيود.
رأيي
أكبر كذبة في السياسة البريطانية هي أن الحكومة قد نفدت منها الأموال. اسأل نفسك هذا السؤال البسيط: إذا كانت المملكة المتحدة فعلاً لا تستطيع تحمل إصلاح NHS، كيف وجدت 70 مليار جنيه للبرنامج الاحتياطي خلال أسابيع؟ كيف تمتلك 205 مليار جنيه للأسلحة النووية على مدى عقود؟ كيف أنقذت البنوك بمئات المليارات في عام 2008؟ الحقيقة هي أن بريطانيا يمكنها حرفياً طباعة الجنيهات كلما صوت البرلمان لإنفاقها. الحصر ليس في المال، إنه في الموارد: العمال، المواد، الطاقة، الوقت. حالياً، لدى بريطانيا 1.4 مليون شخص عاطل عن العمل، و7.6 مليون عالقون على قوائم الانتظار في NHS، ومصانع مغلقة وعدد لا يحصى من المشاريع المؤجلة. هذه ليست اقتصاداً بكامل طاقته. إنه اقتصاد جائع للاستثمار عمداً. يجب أن يكون النقاش الحقيقي حول إدارة التضخم، والقدرة الإنتاجية، والأولويات السياسية. هل لدينا ما يكفي من عمال البناء لبناء المستشفيات؟ نعم، أو يمكننا تدريب المزيد. هل لدينا خريجي مدارس الطب لتوظيف NHS؟ نعم، أو يمكننا تمويل المزيد من التدريب. هل لدينا الإرادة السياسية لفرض الضرائب على الثروة، وتنظيم جشع الشركات، وضمان استمرار الاستثمار العام يفيد الجميع بدلاً من حاملي السندات والمتعاقدين؟ هنا يكمن الصراع فعلاً. بدلاً من ذلك، نحصل على تمثيل مسرحي حول نسب الديون التي لا تعني شيئاً لمُصدري العملة السياديين. اليابان لديها ديون تبلغ 264% من الناتج المحلي الإجمالي ولم تنهار. لديها بطالة شبه معدومة وخدمات عامة على مستوى عالمي. يمكن لبريطانيا اختيار هذا الطريق غداً. يرفض السياسيون لأن التقشف ليس ضرورياً اقتصادياً. إنه مشروع طبقي، استراتيجية متعمدة لتقليص الدولة، وضبط العمال، ونقل الموارد إلى الأعلى. في كل مرة يقول وزير إننا لا نستطيع تحمل شيء ما، يكونون يكذبون. ما يعنون به هو: نختار عدم تحمل ذلك لأن المتبرعين لنا، والقطاع المالي، والالتزامات الأيديولوجية أهم من رعايتكم الصحية. تابع المال، وسيتضح الكذب. السؤال هو ما إذا كان الناخبون البريطانيون سيستمرون في الوقوع في الفخ.
ماذا سيحدث بعد ذلك
من المرجح أن تحافظ المستشارة راشيل ريفز على قواعدها المالية الصارمة خلال ميزانية الخريف لعام 2026 رغم الضغط المتزايد من خلفيات حزب العمل والنقابات التي تطالب بزيادة تمويل NHS. الحساب السياسي واضح: تخشى ردود فعل السوق والسندات والأحزاب المحافظة التي تصف حزب العمل بأنه غير مسؤول مالياً أكثر مما تخشى الناخبين الغاضبين الذين ينتظرون شهوراً لعلاج السرطان. توقع تعديلات طفيفة، سندات استثمار خضراء بشروط صارمة، واستمرار الإصرار على أن الخيارات الصعبة ضرورية. ستتحول اللغة من تقشف حزب المحافظين إلى مسؤولية مالية حزب العمل، لكن النتائج ستكون قاتمة وبائسة. قد يأتي الاختراق الحقيقي من أزمة غير متوقعة. إذا تسببت ضغوط الشتاء على NHS في أواخر عام 2026 في كارثة حقيقية، مثل وفيات جماعية بسبب تأخير الإسعاف، أو خروج العاملين في الرعاية الصحية يثير انهيار النظام، قد تتغير الحسابات السياسية بين عشية وضحاها كما حدث في مارس 2020. تجد الحكومات أموالاً غير محدودة عند ظهور تهديدات وجودية. السؤال هو ما إذا كان قادة بريطانيا سينتظرون حتى تكدَّس الجثث قبل الاعتراف بأن قيودهم المصطنعة كانت دائماً وهمية. يشير التاريخ إلى أنهم سيفعلون. في هذه الأثناء، تكتسب الحملات التعليمية حول نظرية النقد الحديثة زخماً. تتجاوز منظمات مثل المال الإيجابي في المملكة المتحدة ومؤسسة الاقتصاد الجديدة وسائل الإعلام التقليدية لتفسير السيادة النقدية مباشرة للناخبين من خلال وسائل التواصل الاجتماعي والاجتماعات المحلية وقاعات النقابات. إذا فهم عدد كافٍ من الناخبين أن الحكومة تختار التقشف بدلاً من أن تُجبر عليه بسبب القوانين الاقتصادية، قد يصبح الضغط السياسي لا يقاوم. قد تحتوي الانتخابات العامة لعام 2029 أخيراً على حزب كبير willing to openly campaign on monetary sovereignty and full employment guarantees. That party will win in a landslide if it can message clearly enough, because voters are exhausted by artificial scarcity in a nation drowning in potential.
ما يخبرنا به التاريخ
قامت بريطانيا بنشر السيادة النقدية لأولويات وطنية من قبل، على الرغم من أن السياسيين ينسون هذه السوابق بسهولة. خلال الحرب العالمية الثانية، انفجر الإنفاق الحكومي من حوالي 25% من الناتج المحلي الإجمالي في عام 1939 إلى أكثر من 70% بحلول عام 1944، ممولًا بشكل كبير من خلال إنشاء الأموال بدلاً من الضرائب. لم تنتظر المملكة المتحدة لجمع الضرائب قبل بناء الدبابات والطائرات المقاتلة. لبى بنك إنجلترا إنفاق الخزانة، وحشدت الأمة كامل طاقتها الإنتاجية للحرب. حدث التضخم ولكن تم إدارته من خلال التقنين، وضوابط الأسعار والضرائب الاستراتيجية، وليس تخفيض الإنفاق. بلغ الدين ذروته عند 259% من الناتج المحلي الإجمالي في عام 1947، ومع ذلك أنشأت بريطانيا النظام الصحي الوطني (NHS) في عام 1948 ومولت إعادة الإعمار دون الانهيار. استمر الإجماع بعد الحرب حتى أزمة الركود التضخمي في السبعينيات، عندما أدى ارتفاع أسعار النفط والاضطرابات الصناعية إلى خلق تضخم مرتفع وبطالة متزامنة. أقنع الاقتصاديون النقديون مثل ميلتون فريدمان السياسيين بأن الإنفاق الحكومي يسبب التضخم وأن الميزانيات المتوازنة ضرورية. بلغ هذا الأيديولوجيا ذروته تحت قيادة رئيسة الوزراء مارغريت تاتشر (1979-1990)، التي أعلنت famously 'لا يوجد شيء اسمه المجتمع' وعاملت موازنات الحكومة مثل المالية الأسرية. وجعله أكبر اقتصادات العالم. ثم جاءت أزمة المالية عام 2008. تم إنقاذ البنوك بالأموال المطبوعة، لكن من بعدها قرر السياسيون البريطانيون التقشف للنظام الصحي والهامش الاجتماعي، رغم قدرتهم على طباعة الأموال دون عناء.
تأثير السوق
ستنخفض عائدات السندات الحكومية في المملكة المتحدة (السندات) على الأرجح في البداية إذا تبنت أي حزب سياسي رئيسي لغة نظرية النقد الحديثة وتخلى عن القواعد المالية، حيث سيعتبر تجار السندات هذا كخطر تضخم. يتداول العائد على السندات الحكومية لمدة 10 سنوات حالياً حوالي 4.2% اعتباراً من أوائل يونيو 2026، مستقر ولكنه مرتفع مقارنة بالعوائد التي تقل عن 1% في 2020-2021. يمكن أن يدفع التحول الجريء نحو السيادة النقدية والاستثمار العام واسع النطاق العوائد نحو 5% أو أكثر على المدى القصير حيث تختبر الأسواق تماسك الحكومة، مما يعكس أزمة الميزانية المصغرة في سبتمبر 2022 عندما أرسلت تخفيضات الضرائب غير الممولة للعوائد الحكومية الحاصلة على السندات بينما اضطر بنك إنجلترا للتدخل. ومع ذلك، سيكون هذا التفاعل السوقي اختباراً سياسياً بدلاً من كونه قيداً اقتصاديًا. يمكن لبنك إنجلترا دائماً التحكم في عوائد السندات من خلال عملياته السوقية، كما أظهر من خلال شراء 65 مليار جنيه من السندات لتحقيق الاستقرار في الأسواق في أكتوبر 2022. يمكن للحكومات التي تصدر العملات وتحافظ على التنسيق مع البنك المركزي أن تحدد أسعار الفائدة حيثما يختارون. قد يتراجع الجنيه الإسترليني ضد الدولار في البداية، حالياً يتم التداول عند حوالي 1.27 دولار، قد ينخفض إلى 1.20 دولار أو أقل إذا شعرت الأسواق بالقلق من التضخم أو الهروب الرأسمالي. بالنسبة للمصدرين في المملكة المتحدة، هذا إيجابي، حيث يحسن التنافسية. بالنسبة للمستوردين والمستهلكين شراء السلع الأجنبية، يعني ذلك ارتفاع الأسعار. مؤشر FTSE 100، حالياً حوالي 8,250 نقطة، يحتوي على العديد من الشركات متعددة الجنسيات مع عائدات خارجية، لذا من المحتمل أن يعزز الجنيه الأضعف المؤشر نحو 8,500-8,700 على المدى المتوسط. قد تعاني أسهم FTSE 250 المركزة محلياً في البداية من عدم اليقين قبل أن تنتعش على توقعات زيادة الإنفاق الحكومي على البنية التحتية. شركات البناء مثل Balfour Beatty (BBY.L)، حالياً حوالي 350 بنس، وKier Group (KIE.L)، تتداول بالقرب من 140 بنس، ستكون المستفيدات الواضحات من برنامج استثمار عام كبير، مما قد يحقق مكاسب بنسبة 20-30% خلال 12 شهراً. قد تتراجع البنوك البريطانية مثل Lloyds (LLOY.L) وNatWest (NWG.L) في البداية بسبب مخاوف التضخم قبل أن تتعافى حيث يزيد النمو الاقتصادي المرتفع الطلب على الإقراض.