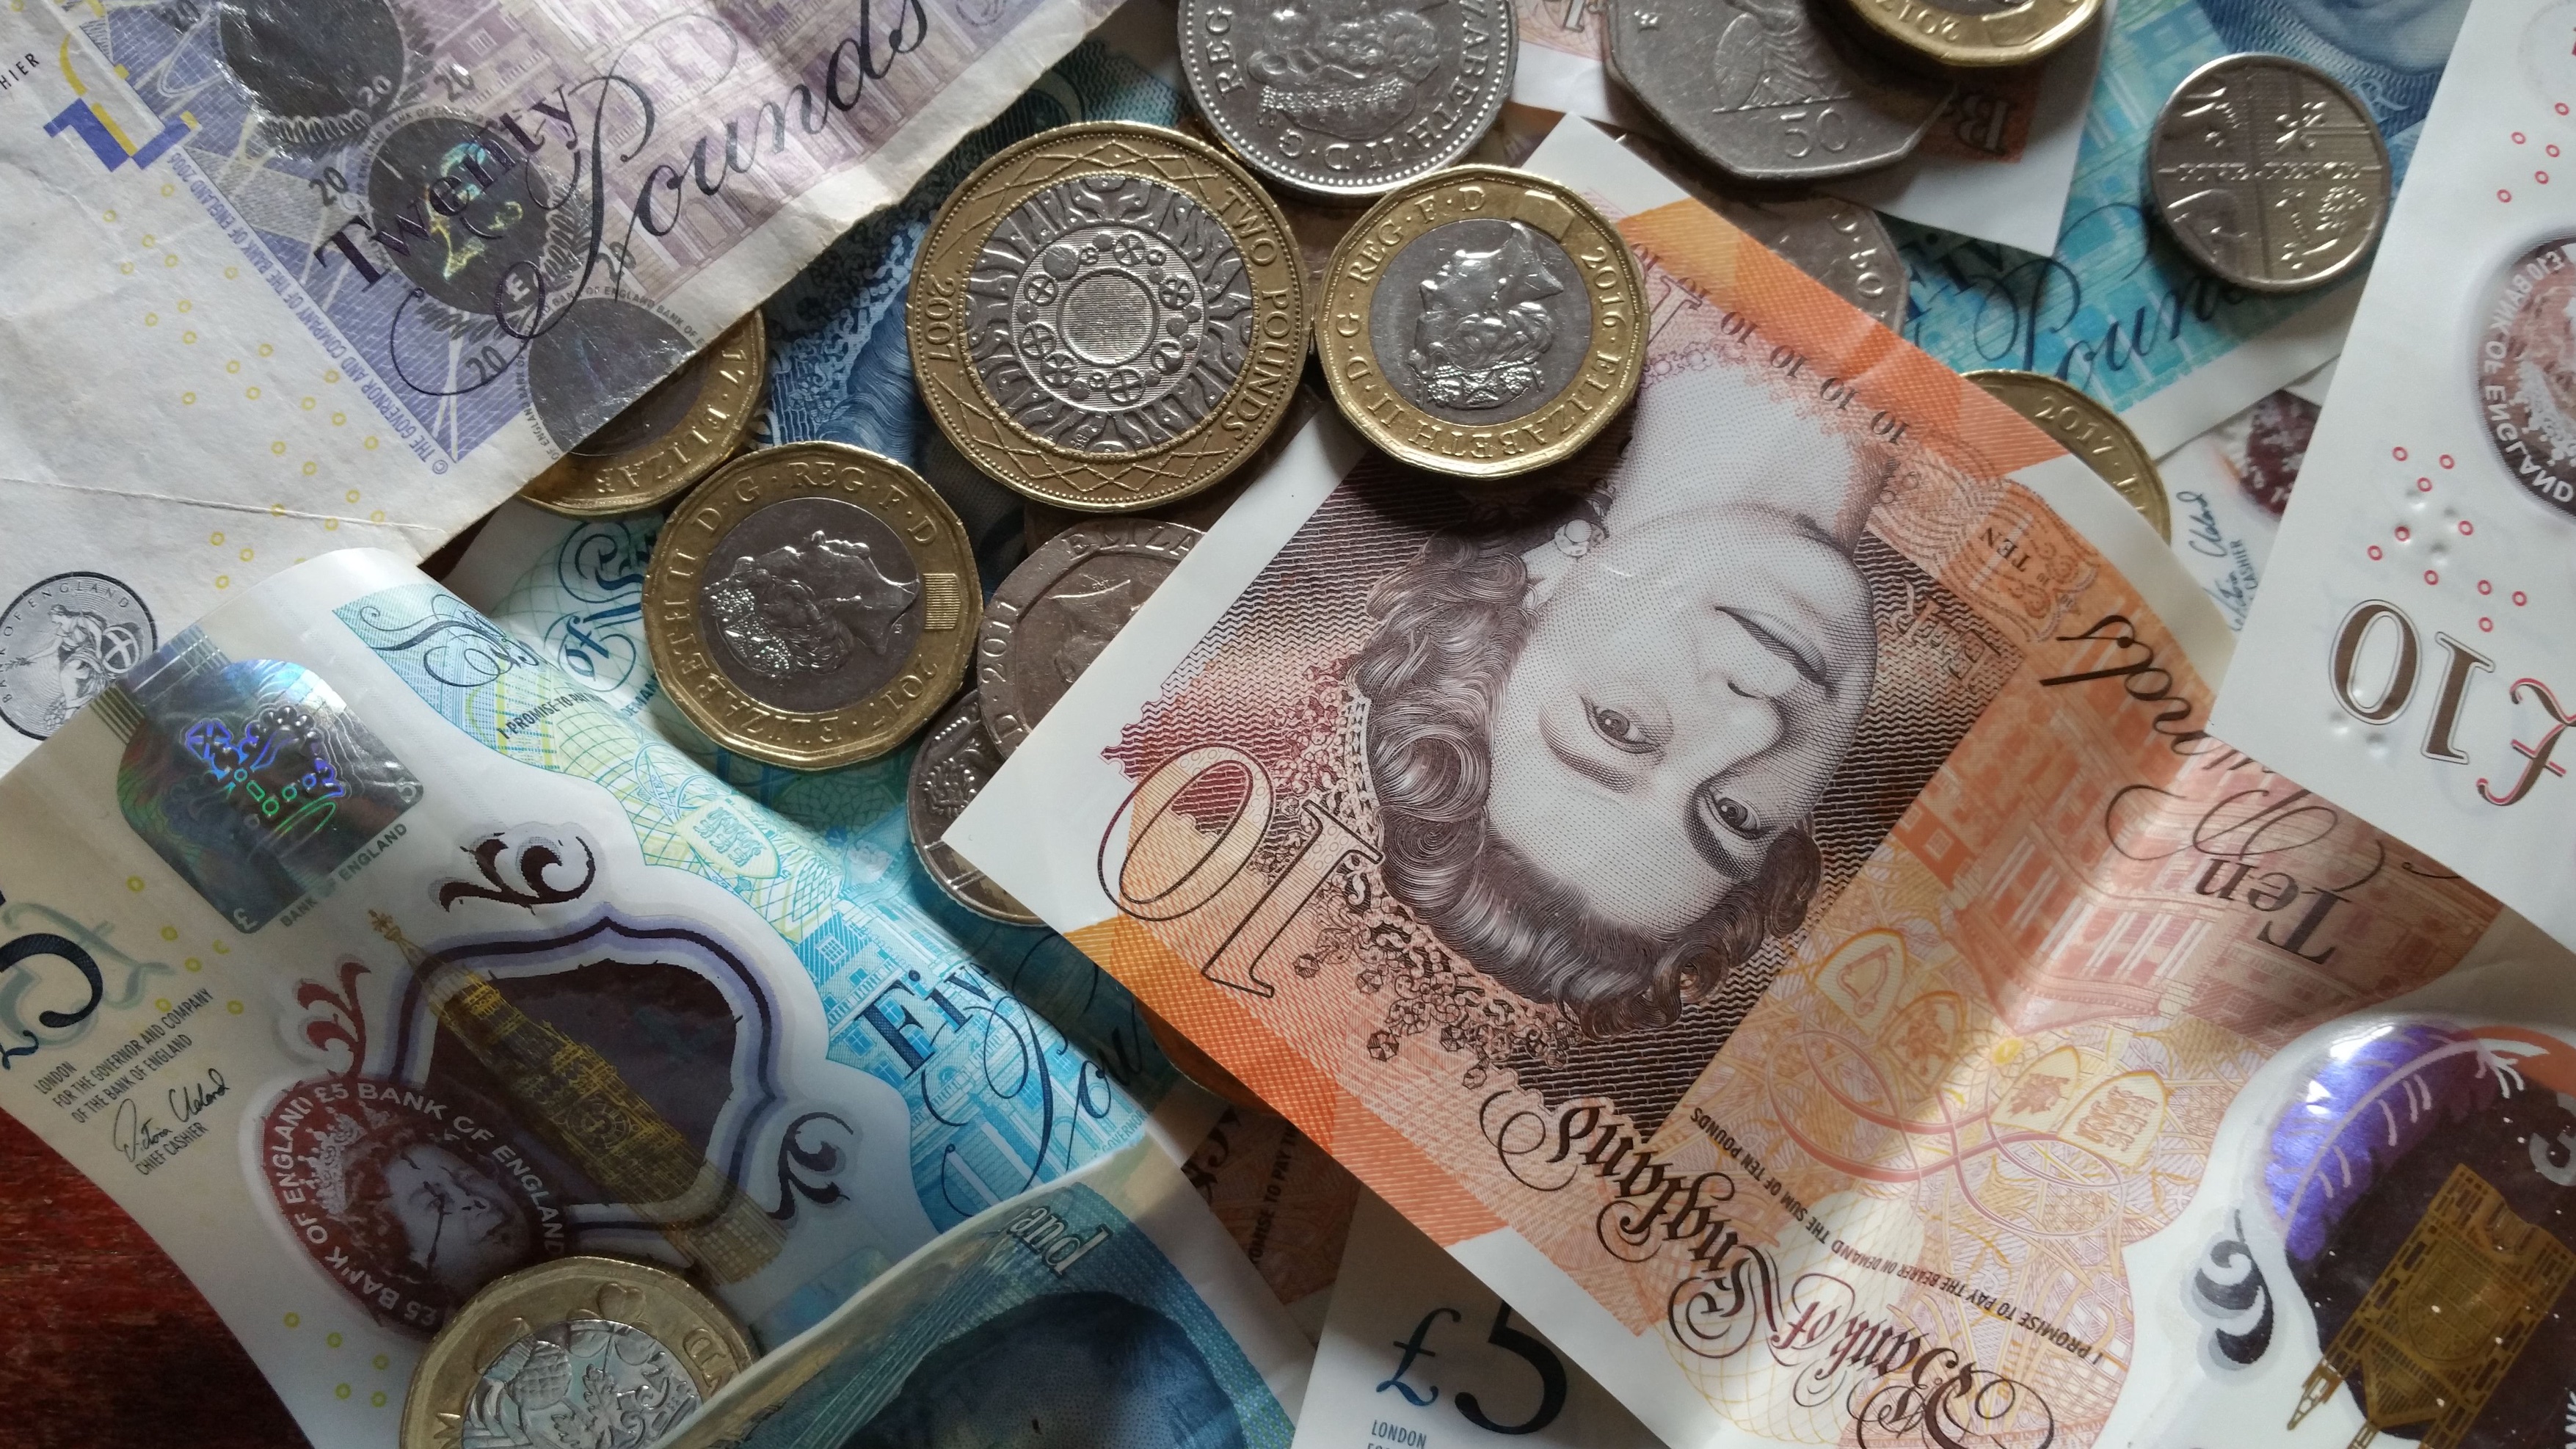
想象一下,您所在的地方政府明天宣布拥有无限资金来重建每条破旧的道路,建造新学校,雇佣成千上万的护士,并为所有需要的人建造可负担的住房。这听起来像幻想,对吧?然而,英国政府实际上就具备这种权力。英国通过英格兰银行控制着自己的货币,即英镑。不像被绑定于欧元的欧盟成员国,英国可以根据议会投票支出多少就创造多少英镑。不需要首先填满金库。不需要税收收入到位才能让政府采取行动。当财政部想要花钱时,只需指示英格兰银行给银行账户记账。钱就是这样,凭空出现的。 那么,为什么到2026年初,英国的医院崩溃,学校崩坏,有760万人在NHS(国家健康服务系统)的等候名单上?为什么两大主要政党的政客们坚持说我们无法负担解决这些问题?答案不是经济问题。而是政治问题,并且是为了保护富人而设计的谎言。 让我用最简单的方式解释一下。这是如何工作的。当你或我想要花钱时,我们必须先赚取或向有储蓄的人借。但是拥有自己货币的政府则完全不同。英国政府不使用英镑。它创造英镑。无论是护士的工资还是承包医院建设的付款,每一次政府支付都是由央行通过政府的指令创造出来的新货币。截至2024年6月,根据国家统计局的资料,英国公共部门净债务约为2.69万亿英镑(占国内生产总值的99.5%)。这听起来很可怕,直到你意识到政府主要欠自己的钱和英国养老金基金,而且它不能被迫违约,因为它总是可以创造更多的英镑来支付。 对比一下日本,自2010年代初期以来,公共债务一直超过GDP的260%。2024年,日本政府债务达到了GDP的264%。日本崩溃了吗?它是否经历过恶性通货膨胀?没有。日本的失业率接近于零,公共服务广泛,并且拥有世界上最长的预期寿命之一。原因很简单:日本控制着自己的货币——日元。它永远不会耗尽。美国(2024年债务超过34万亿美元)、加拿大、澳大利亚和英国的情况也是如此。然而,英国政客假装我们是希腊,希腊的确可能会耗尽资金,因为它使用欧元,不能印刷更多。 现在关键的问题来了:如果政府可以创造无限资金,为什么不直接建造一切?为什么不给每个人一百万英镑来永远解决贫困问题?这里出现了真正的经济限制,理解这些限制至关重要。限制不是资金。限制是真正的资源:工人、材料、能源、土地和时间。 想象一下,您的城镇获得了100亿英镑来重建基础设施。听起来很棒。市政会雇佣建筑公司,订购材料,并同时在各处展开项目。但是您的城镇只有,比如说,500名可用的建筑工人。也许200人已经在私人项目上工作,而300人失业或可以再培训。当政府试图为其项目雇佣1000名工人时,会造成短缺。建筑公司开始竞相提高工资以吸引工人彼此之间抢工。混凝土供应商无法跟上需求,因此价格上涨。钢材变得稀缺,成本飙升。这就是通货膨胀:太多的钱追逐太少的资源。 同样适用于全国。如果英国政府明天宣布一个5000亿英镑的基础设施计划(约占GDP的18%),在两年内支出,除非它有庞大的闲置容量,否则经济将灾难性过热。目前,英国大约有140万失业人口(截至2026年初,失业率约为4.4%),无数收入不足的低工资岗位工人,关闭的工厂以及被搁置的建筑项目。经济并未满负荷运转。可以在不引发失控的通货膨胀的情况下进行支出。但这是有极限的。如果失业率为2%,每个工厂都达到最大产量,那么快速注入5000亿英镑将导致物价暴涨,因为你面对的是不存在的资源需求。 现代货币理论,或MMT,由石溪大学的Stephanie Kelton教授等经济学家倡导,认为拥有主权货币的政府应该支出直到通胀限制,而不是新古典经济学家发明的任意债务限制。英国可以动员失业工人、建设住房、充实医院、向可再生能源过渡而不引发危险的通胀,只要不超过经济的生产能力。MMT并不声称货币是字面上无限的。它声称限制是实际的资源,而非政府预算。 那么为什么英国没有这样做?为什么保守党和工党在2010年后选择了残酷的紧缩措施而不是投资?三大原因都在于政治而不是经济。 首先,通货膨胀的恐惧被夸大并被利用。是的,如果政府在过热的经济中鲁莽花费,通货膨胀会加速。但2026年的英国并未过热。NHS英国报告称,2026年5月的救护车2类响应时间(中风和心脏病)平均超过47分钟,而目标为18分钟。大约38万名老人正在等待社保评估。学校有崩裂的混凝土。这些不是满负荷经济的标志。它们是故意缺乏投资的标志。当2022年10月的通货膨胀飙升至11.1%时,这是由俄罗斯入侵乌克兰后全球能源价格冲击和企业牟取暴利引起的,而不是政府支出。然而,英格兰银行将在2023年8月之前将利率从0.1%调高至5.25%,压垮家庭和小企业,而对供应侧通货膨胀毫无作用。即使当时真正的经济也拥有闲置容量。 其次,金融界从现行制度中获利颇丰。当政府通过发行债券(政府债券)而不是指示英格兰银行直接记账进行借款时,投资银行会收取费用,富裕的债券持有人会赚取利息。2024-2025财政年度,英国的债务利息支付达到约890亿英镑。这是890亿英镑的公共资金转移给那些拥有国家债务的富裕债券持有人。如果政府简单地创造资金而不发行债券,这种转移就不会发生。金融业激烈反对对此的改变,因为债券发行系统对他们极为有利可图。 第三,紧缩有其意识形态的目的:缩小国家体制。自1970年代以来,新自由主义经济学家和政客们一直认为政府效率低下,而私人市场能带来更好的结果。紧缩为削减公共服务、私有化国家资产和向上转移财富提供了理由。承认资金并不稀缺会致使不舒服的问题出现:为什么2023年的数据中,孩童贫困影响着430万英国儿童?为什么30万人无家可归?为什么我们能在几十年内负担2050亿英镑用于三叉戟核武器,但不能为护士加薪?答案是政治优先级,而不是经济限制。 COVID-19大流行暂时暴露了这些谎言。2020年3月,财政大臣Rishi Sunak宣布了一项最终耗资超过700亿英镑的休假计划,以支持数百万工人。政府几乎立刻找到了这些钱,没有增加税收,没有在其他地方削减开支。英格兰银行简单地创造了资金。2020年通货膨胀保持低位,因为经济正在自由下降,新资金防止了通货紧缩。政客们多年来声称我们无法为社会保障负担几亿英镑,而当危机需要时,却一夜间创造了700亿英镑。 那么如果一个政府拥抱货币主权并积极支出,确实存在哪些实际的负面效果?有几个,值得了解。 通货膨胀是主要风险,但仅在支出超过生产能力的情况下。如果英国对绿色新政花费5000亿英镑,但将其分摊在十年里(每年约500亿英镑,约占GDP的1.8%),针对失业工人和未充分利用的资源,并从高收入者和企业中征回过多需求,通货膨胀将是可控的。政府可以监控价格压力并据此调整支出。MMT经济学家提出了就业保证计划:政府为任何想要工作的人提供一个能维持生活的工作。当私营企业蓬勃发展时,工人离开政府工作去更高薪的私营岗位,自动减少政府支出,降温通货膨胀。当经济衰退时,工人涌向政府岗位,自动增加支出并稳定经济。这是系统内置的自动稳定器。 货币贬值是另一个担忧。如果债券市场或外汇交易者对英镑失去信心,他们会卖出,汇率下跌。较弱的英镑使进口更贵,可由于英国进口大量食品、能源和制成品,引发通货膨胀。目前英镑对美元的汇率大约在1.27美元(截至2026年6月初)。如果市场因大胆的MMT风格支出计划而恐慌,英镑可能会跌至1.15美元甚至更低。对于前往国外度假的英国人和购买外国商品的人来说,这很伤。对于英国出口商来说,这因为产品对外国买家变得更便宜而有利。影响取决于贸易平衡和经济结构。英国有贸易赤字,所以较弱的英镑确实增加了进口成本,但也提高了出口竞争力。真正的问题是政府是否有政治意愿应对市场压力,清晰地与公众沟通,并保持信心。 资本外流在理论上可以发生。如果富裕个人和公司担心激进的政府支出会引发通货膨胀或更高的税收,它们可能将资金转移到国外。然而,英国已经有可以部署的资本控制,大多数富人实际上并没有离开,因为他们受益于英国的基础设施、法律体系和社会稳定。资本外流威胁经常被精英夸大以否决它们不喜欢的政策。在2017年和2019年Corbyn领导的工党竞选活动期间,商业领袖威胁说如果工党赢得选举就要撤离。然而,工党输掉了两次选举,但资本外流仍然时常发生,因为公司将利润转移到避税天堂。 政治信誉也许是最大的实际限制。如果政府宣布无限支出而没有明确的框架,债券市场、媒体和反对派将无情袭击。2022年9月,总理Liz Truss发布的小型预算危机证明了这一点。Truss宣布了450亿英镑未提供资金来源的减税,而没有解释如何使这一切符合一个连贯的经济战略。国债收益率飙升,英镑暴跌至1.03美元,英格兰银行不得不通过购买650亿英镑的政府债券来干预以稳定市场。Truss被迫在49天后辞职。教训不是说明政府不能使用货币主权。教训是他们必须沟通一个可信的计划,保持央行协调,并为市场抵制做好准备。Truss的失败因为她的计划不连贯且仅有利于富人,而不是因为货币主权不起作用。 那么为什么不在英国尝试这种方法呢?曾经有过,但不是最近,也不是面向普通人。在第二次世界大战期间,政府支出从1939年的约占GDP的25%爆增至1944年的70%以上,主要通过创造货币而非税收来融资。英国没有等待征税才建造喷火战斗机和坦克。债务在1947年达到GDP的259%的峰值,但英国在1948年创建了NHS,并资助战后重建。政府动用了国家的全部生产能力,通过配给和价格控制管理通货膨胀,并实现了胜利。在2008年之后,各国政府通过量化宽松和救助银行创造了数以万亿计的资金。他们立即找到了这些钱。模式很清晰:货币主权用于精英优先事项(战争、银行救助),但当普通人需要住房、医疗或教育时却被拒绝。 政治制度维持这一谎言,因为承认事实会转移权力。如果选民们意识到政府选择紧缩而不是被经济法则迫使,便会要求投资。我们无法负担公共服务的借口将蒸发。政客们将不得不为他们的真正优先事项辩护:保护债券持有者的回报,缩小国家,并向上再分配财富。这种辩论更难赢得胜利,所以他们隐藏在赤字神话和假的财政限制后面。 后果显现于各个地方。到2026年初,NHS英格兰的等候名单达到了约760万追加患者路径。救护车的响应时间是目标的三倍。社会护系统正在崩溃。大多数工人的实际工资在调整通胀后仍低于2008年的水平。儿童贫困影响着430万儿童。同时,英国有数十亿可用于核武器、企业补贴和为富人减税。2024年秋季预算削减了最高所得税税率和公司税,耗费数百亿,同时声称没有资金用于护士加薪或学校修缮。这些是政治选择,而不是经济必然。 即使在货币主权下,也确实存在其他限制。如果政府支出用于购买进口或外汇,必须考虑汇率影响。如果忽视通货膨胀信号,并在价格加速时继续支出,生活水平可能崩溃。如果未能从高收入者中征税来抑制过多需求,不平等和金融不稳定可能会恶化。但这些是需要成熟政策设计的可控挑战,并非存在性障碍。英国可以为绿色新政筹资,消除NHS等候名单,建设数百万套社会住房,并保证就业在不引发危险通胀的情况下,前提是它对财富征税,调节企业牟利,并针对支出进行准备用于闲置资源。政府选择不这样做,因为这样做将颠覆有利于富人的权力结构,并挑战主导英国政治的小政府理想。 数字界最常识的就是政府没钱了。问自己这个简单问题:如果英国实际上不能负担NHS的修复,为什么几周内就为休假计划找到了700亿英镑?几十年来它如何为核武器找到2050亿英镑?2008年它如何用数以百亿计的美元拯救银行?事实是,只要议会投票支出,英国可以随时印制英镑。限制不是资金,是资源:工人、材料、能源、时间。 目前,英国有140万失业人口,760万人困在NHS等候名单上,数不清的工厂关闭和项目停滞。这不是满负荷运转的经济。这是一个被故意剥夺投资的经济。 真正的争论应该是关于通胀管理、生产能力和政治优先级的。我们是否有足够的建筑工人来建医院?有,或者我们可以再培训。我们是否有医学院的毕业生来充实NHS?是的,或者我们可以提供更多培训。我们是否有政治意愿对财富征税,规范企业牟利,并确保公共投资造福所有人,而不仅仅是债券持有者和承包商?这才是真正的斗争所在。相反,我们看到对债务比率的戏剧性无谓担忧,对一个拥有主权货币发行者毫无意义。日本债务占GDP的264%,却没有崩溃。它有接近于零的失业率和一流的公共服务。英国可以明天选择这条路。 政客拒绝,因为紧缩不是经济必要。它是一个阶级项目,是一个故意的策略,目的是缩小国家、约束工人、向上转移资源。每次部长说我们负担不起某些东西时,他们都在撒谎。意思是:我们选择不负担因为我们的捐助者,金融界和我们的意识形态承诺比你的医疗更重要。顺藤摸瓜,谎言变得显而易见。问题是英国选民是否会继续上当。 即使在明显的通货膨胀信号时继续支出,生活标准可能崩溃。如果忽视... 财政规则限制借贷即便她控制自己的货币。政治计算很明显:她更多害怕债券市场反应和保守党批评工党财政不负责而不是害怕那些等待几个月接受癌症治疗的愤怒选民。预计会有微小调整,绿色投资债券有严格条件,并持续坚持必要的艰难选择。语言将从保守党的紧缩转变为工党的财政责任,但结果看起来仍然令人沮丧。 真正的突破可能来自意外危机。如果2026年后期NHS冬季压力产生真正灾难,因救护车延误而导致大批伤亡,或医护工作人员纷纷出走引发系统崩溃,政治计算可能在一夜间正转如2020年3月。政府在面临存在性威胁时能够找到无限资金。问题在于英国领导者是否会等到尸体堆积如山才承认他们自我设定的限制始终是虚构的。历史表明他们很可能会这样做。 同时,基层MMT教育运动正在获得牵引力。类似于Positive Money UK和新经济基金会这样的组织正在绕过传统媒体,通过社交媒体、当地会议和工会大厅直接向选民解释货币主权。如果足够多的选民理解政府选择紧缩而不是被经济法则所迫,政治压力可能成为不可抗拒的力量。2029年大选可能终于迎来愿意公开以货币主权和充分就业保证为竞选平台的主要政党。如果该政党可以清楚地传递信息,它将以压倒性的优势获胜,因为选民对在一个潜力如海但却资源紧缺的国家中的人为稀缺感到疲倦。
 🏛️ politics
英国有无限资金却不愿意支出
英国可以印刷自己的货币,但当为国家健康服务系统(NHS)或公共服务提供资金时,政客们却声称贫穷。真相是什么?他们选择紧缩而非投资,而现代货币理论(MMT)认为他们在谎报限制。
我的看法
The biggest lie in British politics is that the government has run out of money. Ask yourself this simple question: if the UK truly cannot afford to fix the NHS, how did it find £70 billion for the furlough scheme in weeks? How does it have £205 billion for nuclear weapons over decades? How did it bail out banks with hundreds of billions in 2008? The truth is that Britain can literally print pounds whenever Parliament votes to spend them. The constraint is not money, it is resources: workers, materials, energy, time. Right now, Britain has 1.4 million unemployed people, 7.6 million stuck on NHS waiting lists, and countless closed factories and stalled projects. This is not an economy at full capacity. This is an economy deliberately starved of investment. The real debate should be about inflation management, productive capacity, and political priorities. Do we have enough construction workers to build hospitals? Yes, or we can train more. Do we have medical school graduates to staff the NHS? Yes, or we can fund more training. Do we have the political will to tax wealth, regulate corporate profiteering, and ensure public investment benefits everyone rather than just bondholders and contractors? That is where the fight actually is. Instead, we get theatrical handwringing about debt ratios that mean nothing for a sovereign currency issuer. Japan has debt at 264% of GDP and has not collapsed. It has near-zero unemployment and world-class public services. Britain could choose this path tomorrow. Politicians refuse because austerity is not an economic necessity. It is a class project, a deliberate strategy to shrink the state, discipline workers, and redistribute resources upward. Every time a minister says we cannot afford something, they are lying. What they mean is: we choose not to afford it because our donors, the financial sector, and our ideological commitments are more important than your healthcare. Follow the money, and the lying becomes obvious. The question is whether British voters will keep falling for it.
接下来会发生什么
Chancellor Rachel Reeves will likely maintain her rigid fiscal rules through the 2026 autumn budget despite mounting pressure from Labour backbenchers and unions demanding NHS funding increases. The political calculation is transparent: she fears bond market reactions and Conservative attacks labeling Labour as fiscally irresponsible more than she fears angry voters waiting months for cancer treatment. Expect minor adjustments, green investment bonds with strict conditions, and continued insistence that tough choices are necessary. The language will shift from Tory austerity to Labour fiscal responsibility, but the outcomes will look depressingly similar. The real breakthrough might come from an unexpected crisis. If NHS winter pressures in late 2026 produce a genuine catastrophe, mass casualties from ambulance delays, or a healthcare worker exodus triggering system collapse, the political calculus could flip overnight just as it did in March 2020. Governments find unlimited money when existential threats materialize. The question is whether Britain's leaders will wait for bodies to pile up before admitting their self-imposed constraints were always fictional. History suggests they will. Meanwhile, grassroots MMT education campaigns are gaining traction. Organizations like Positive Money UK and the New Economics Foundation are bypassing legacy media to explain monetary sovereignty directly to voters through social media, local meetings, and union halls. If enough constituents understand that the government is choosing austerity rather than being forced into it by economic laws, the political pressure could become irresistible. The 2029 general election might finally feature a major party willing to openly campaign on monetary sovereignty and full employment guarantees. That party will win in a landslide if it can message clearly enough, because voters are exhausted by artificial scarcity in a nation drowning in potential.
历史告诉我们什么
英国过去为了国家优先事务动用过货币主权,但政客们方便地忘记了这些先例。在第二次世界大战期间,政府支出从1939年的约占GDP的25%爆增至1944年的70%以上,主要通过创造货币而非税收来融资。英国没有等待征税才建造坦克和喷火战斗机。英格兰银行容纳了财政部的支出,而国家动用了其全部生产能力用于战争。通货膨胀发生了,但通过配给、价格控制和战略税收(而非削减支出)得到了管理。债务在1947年达到了GDP的259%的峰值,但英国在1948年创建了NHS并资助战后重建而未崩溃。 战后共识一直持续到1970年代的滞胀危机,当时石油冲击和工业动荡一起造成了高通货膨胀和失业。像米尔顿·弗里德曼这样的货币主义经济学家说服政客认为政府支出导致通货膨胀,并且平衡预算是必要的。这种思想在总理玛格丽特·撒切尔(1979-1990)时期达到顶峰,她著名地宣称“没有所谓的社会”,并像对待个人财务一样对待政府预算。2008年金融危机短暂地让这种思想失去信誉,因为全球政府花费数万亿来拯救银行,但到2010年保守党财政大臣乔治·奥斯本复苏了紧缩言辞,以便为拆解福利国家提供理由。模式很清晰:货币主权用于精英优先事项(战争、银行救助),但当普通人需要住房、医疗或教育时却被拒绝。
市场影响
如果任何主要政党明确采用MMT语言并放弃财政规则,英国政府债券收益率(国债)可能最初会飙升,因为债券交易员会将其解释为通货膨胀风险。10年期国债收益率截至2026年6月初大约为4.2%,相对稳定但与2020-2021年不到1%的收益率相比更高。向货币主权和大规模公共投资的大胆政策转变可能在短期内将收益率推向5%或更高,因为市场将测试政府的决心,类似于2022年9月小型预算危机,当时Liz Truss的未提供资金来源的减税推动国债收益率飙升并迫使英格兰银行介入。 然而,这种市场反应将是一个政治测试而不是经济限制。英格兰银行始终可以通过其市场运作控制国债收益率,正如其通过2022年10月购买650亿英镑国债来稳定市场所显示的那样。发行货币的政府只要保持中央银行协调,就可以选择设定利率。英镑相对于美元可能会最初走软,目前在1.27美元附近交易,如果市场担忧通货膨胀或资本外流可能会降至1.20美元以下。对于英国出口商而言,这有积极意义,提高了竞争力。对于进口商和购买外国商品的消费者来说,这意味着更高的价格。 目前约在8250点的富时100指数包含许多具有海外收益的跨国公司,因此较弱的英镑可能会在中期将该指数推向8500-8700点。国内集中型的富时250股票可能在初期因不确定性而处于挣扎状态,随后由于对更高政府基础设施支出的预期而反弹。像Balfour Beatty(BBY.L)目前约在350便士和Kier Group(KIE.L)交易在140便士这样的施工公司将会是大型公共投资计划的明显受益者,可能在12个月内上涨20-30%。像Lloyds(LLOY.L)和NatWest(NWG.L)这样的英国银行可能会因通货膨胀预期最初下跌,但随后随着更高的经济增长提振贷款需求而恢复。